先从计量对象区分概念
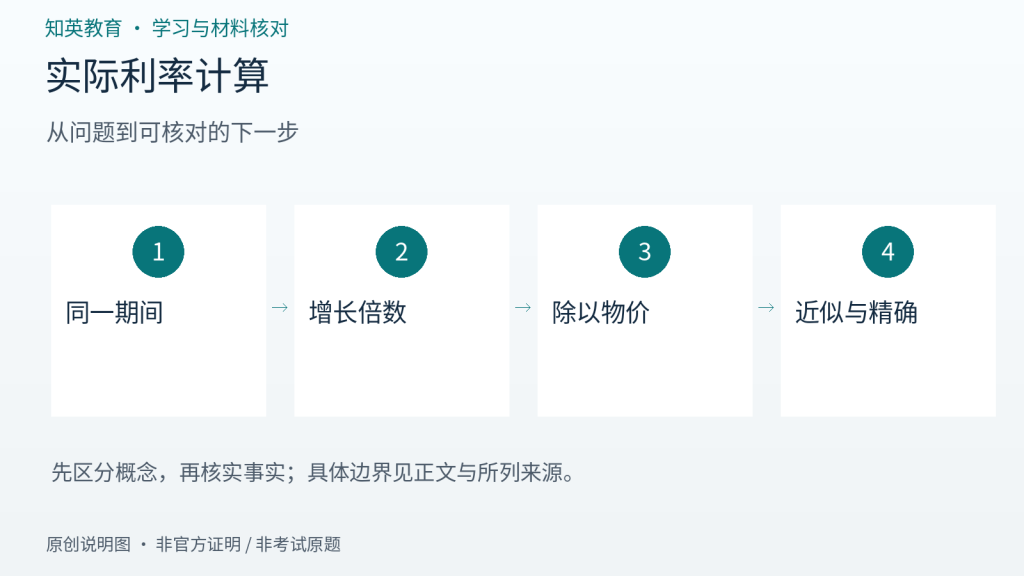
名义利率描述货币金额的利息比例,实际利率考虑购买力变化。北京师范大学公开研究文章介绍了两者与通胀的关系;本文只用基础概念设计运算练习,不讨论当前市场利率,也不提供投资、贷款或定价建议。做题时先检查都是年率还是某一期间的比率,期间不一致不能直接相减。
用自编数字复核两种算法
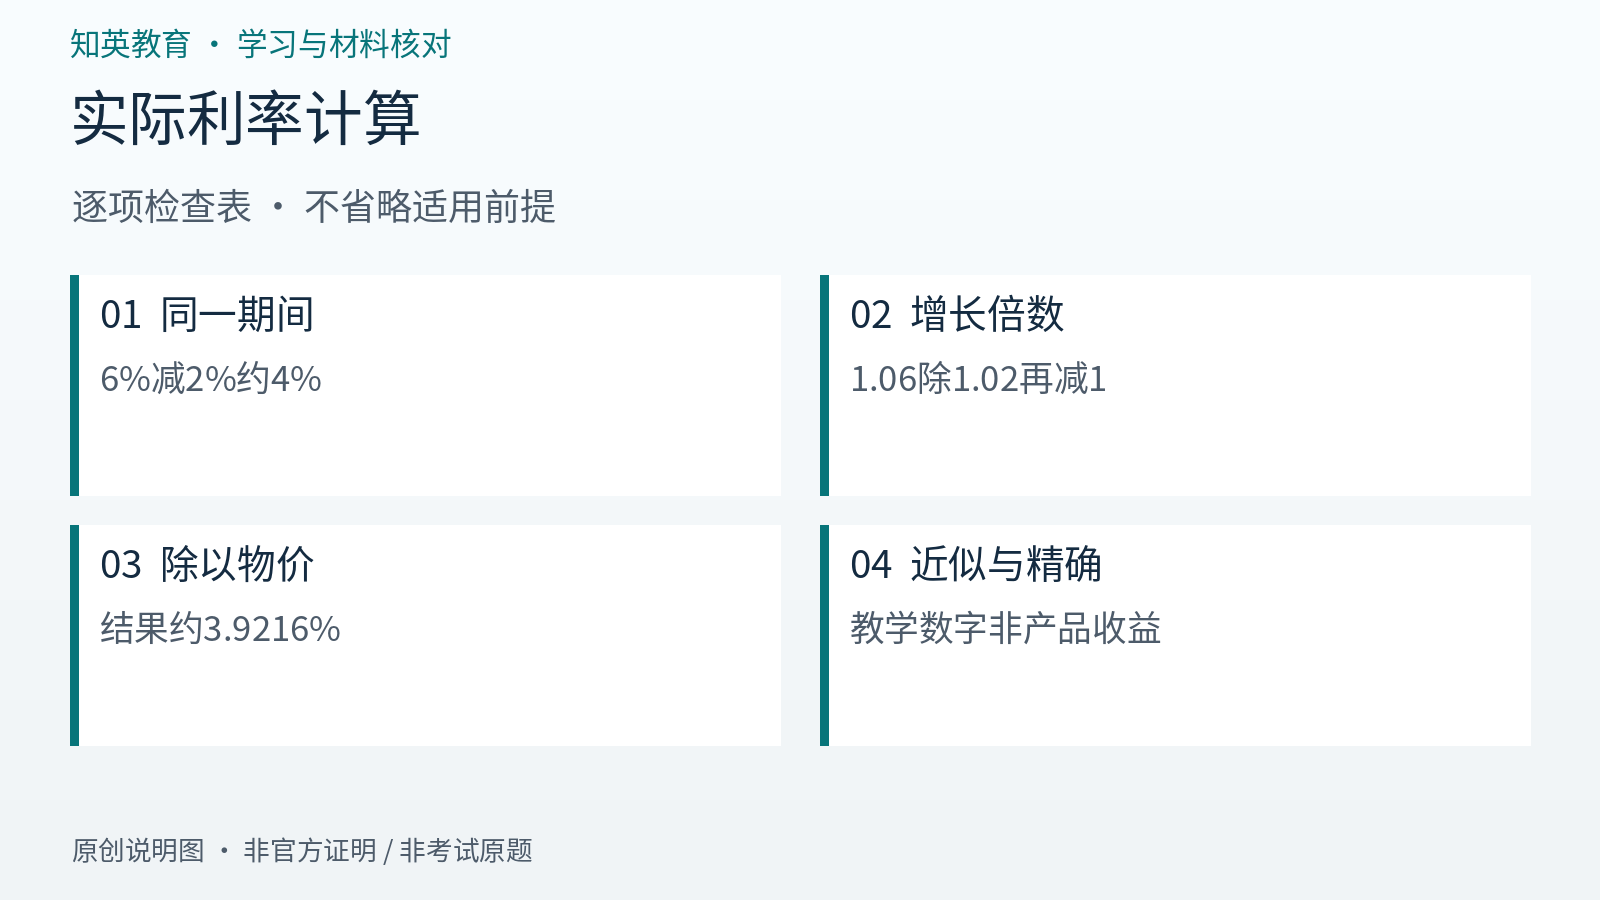
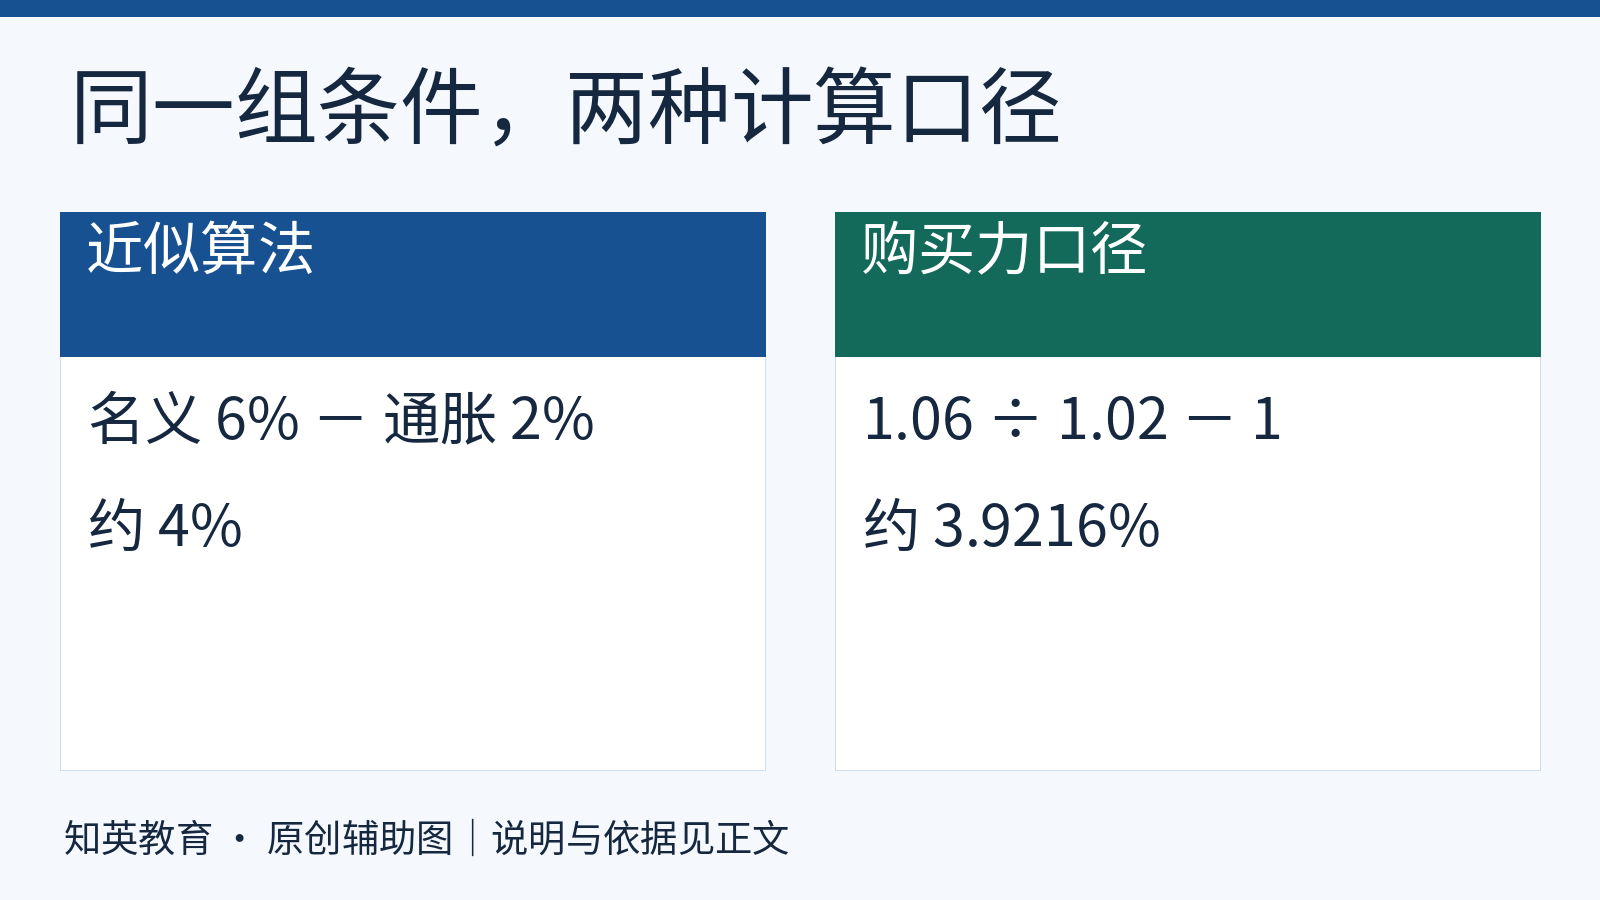
设练习中一年名义利率为6%,同期物价上涨2%,近似实际利率为4%。若按精确购买力口径,1.06÷1.02-1≈3.9216%,与4%存在差别。知英教育设计这组数字是为了比较计算口径,不是某项产品收益。草稿上把百分数转成小数,再在结果中恢复百分号,能减少把6除以1.02等单位错误。
实际为负时货币余额仍可能增加
练习中级经济师实际利率,再设名义增长3%、物价增长5%。账户金额从100变成103,按原期价格计算的购买力是103÷1.05≈98.095,实际变化约为-1.9048%。因此名义金额增加与实际购买力下降可以同时发生,不能看到正利息就直接判断实际收益为正。这仍是假设条件下的教学运算。
用四项检查结束答案
写明比较期间、所用物价口径、近似或精确公式以及结果单位。题目给的是预期通胀还是事后实际通胀,也应按设问保留区别。再把通胀率改为零做一次边界检查,此时两种利率应一致。若涉及连续复利等不同定义,应使用题目明确公式,不能把本例当作所有金融问题的通用算法。
如何带着具体问题咨询
围绕中级经济师实际利率,可向知英教育说明自己卡在哪个步骤,先查看对应业务说明,再通过咨询入口提交不含证件号码、账号密码或验证码的问题。本站网址为https://www.shzhiyingedu.com/,咨询电话021-51693272。咨询不替代单位申报、学校管理或主管部门审核,不承诺审批、录取、考试或学位结果。
资料来源与适用边界
资料核对日期:2026年10月10日。北京师范大学:名义利率与实际利率研究。本文的表格、核对顺序与练习为原创辅助说明,不是官方审批标准或考试原题;具体政策、办理及考试要求,以本人适用的现行官方文件为准。