先把题目中的两种成本写开
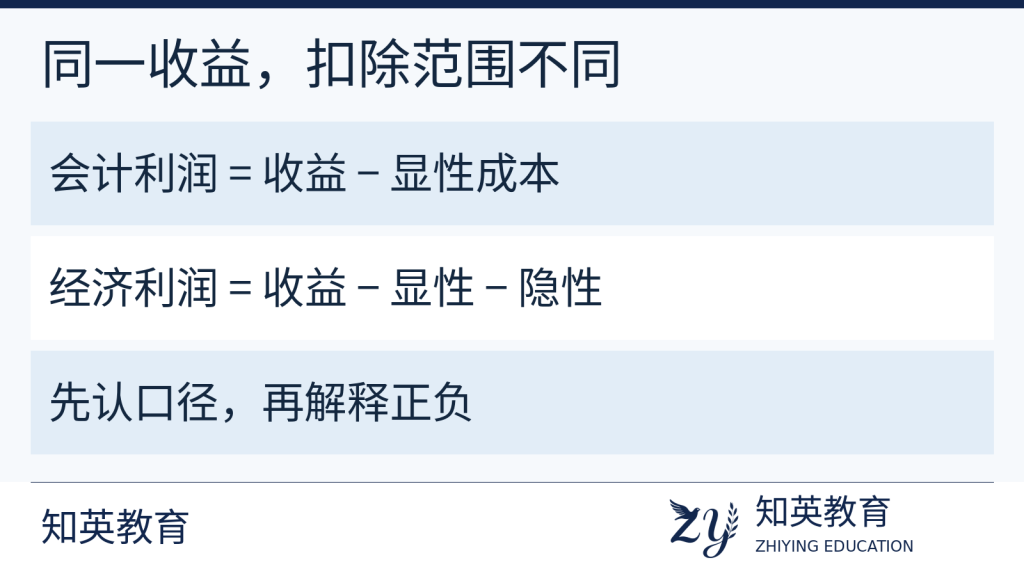
经济利润为零,先看题目采用什么成本口径。显性成本是向外部支付的资源费用;隐性成本是使用自有资源所放弃的最佳替代收益。知英教育建议在草稿上分别列一栏,不要把没有现金流出误读成没有经济代价。
用同一组数,分别算两种利润
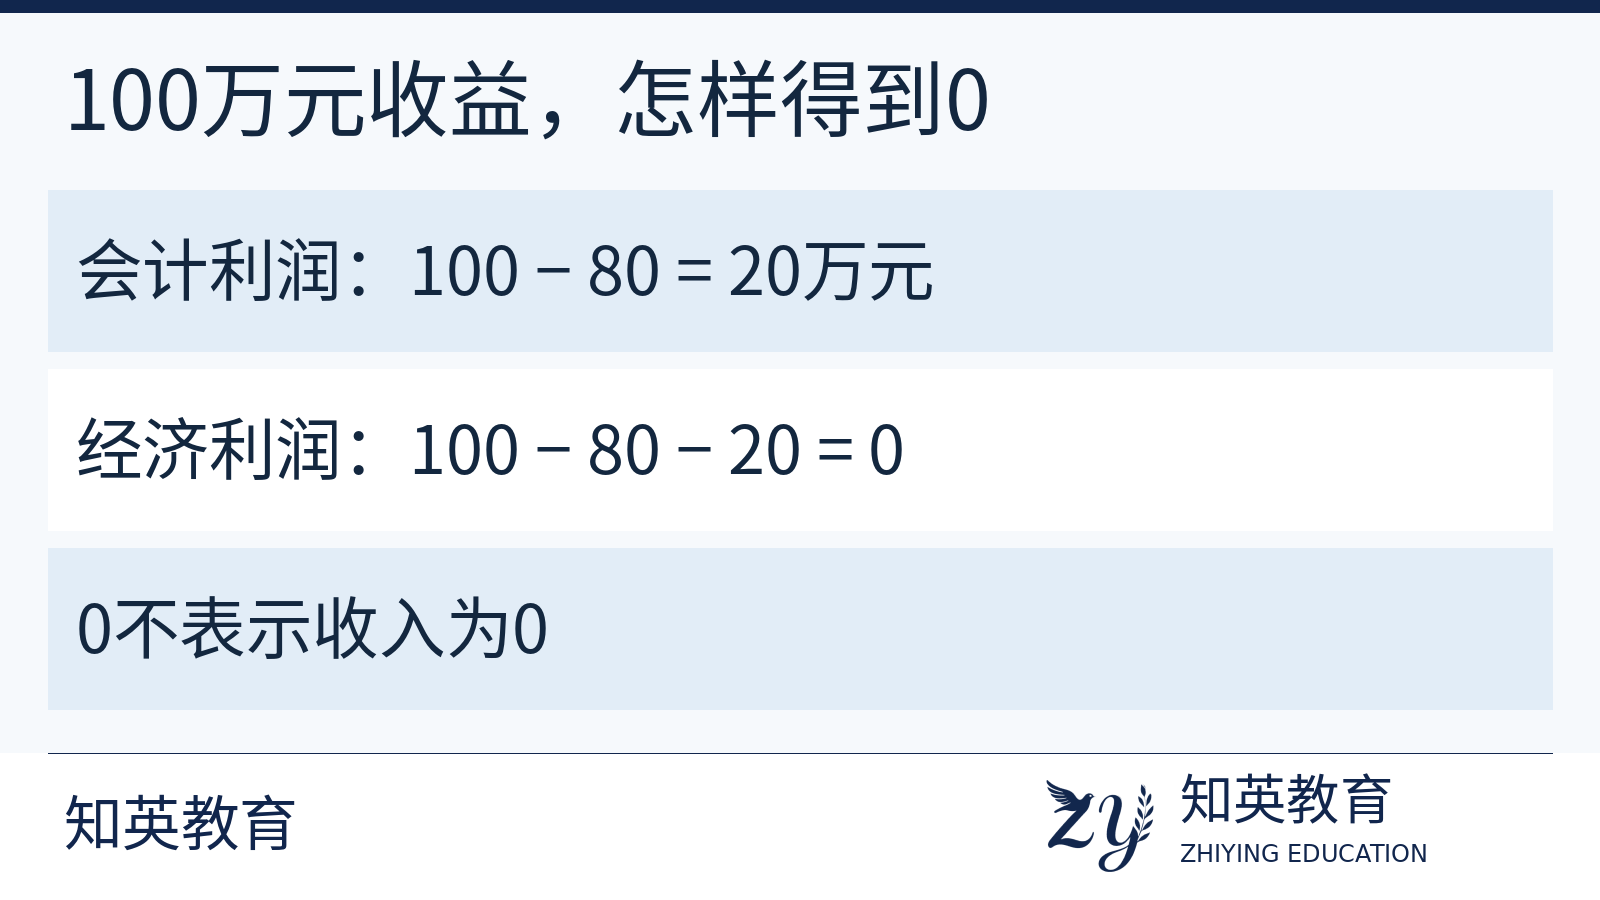
自编教学设定:一年总收益100万元,显性成本80万元,使用自有资源的隐性成本20万元。简化模型下,会计利润=100−80=20万元;经济利润=100−80−20=0。两种结果来自扣除项目不同,不能把最后一个0直接写成企业没有取得收入。
正常利润为什么仍然在成本里
经济学把经营者维持当前资源用途所需的最低报酬作为正常利润,放在隐性成本中。因此经济利润为零,仍可能已经覆盖这一报酬。正常利润不是在算完经济利润后再随意加上的一笔奖金;也不能把正常利润与超出全部机会成本的超额利润当成同一个量。
机会成本不能重复扣两遍
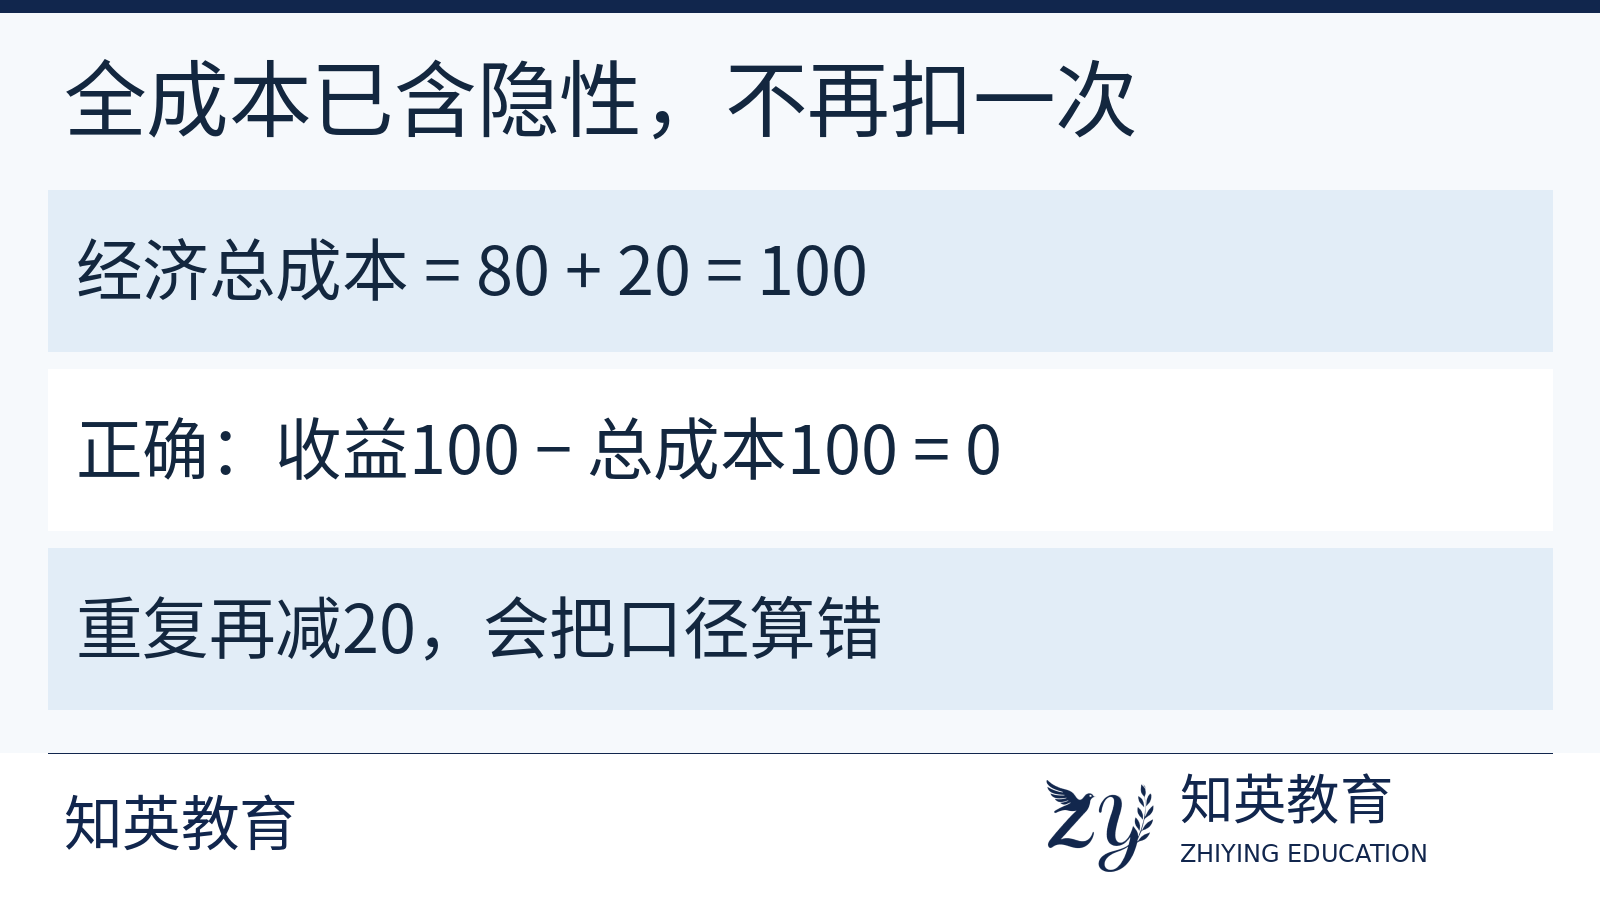
若题目已经把全部机会成本作为经济总成本给出,就不能再把其中的隐性成本另扣一次。知英教育提醒,先弄清给定的是显性成本、隐性成本还是两者合计,再写算式。上例的经济总成本是100万元,不是100万元之后再额外减20万元。
换一个数,检查自己理解的是口径还是符号
仍用显性成本80万元、隐性成本20万元,若总收益改为90万元,会计利润为10万元,经济利润为−10万元。经济利润为负,表示收益未覆盖全部机会成本;它仍不能单凭这一项判断企业短期是否停产,停产分析还需要可变成本等另外条件。
把练习题与真实财务报表分开
本文采用入门经济学教学模型,未处理真实报表中的税务、折旧调整及复杂会计确认。做题时可带上总收益和各类成本的定义,查看中级经济师学习安排,再向知英教育说明自己在哪一步重复扣除或遗漏。教学示例不是客户经营数据,也不用于承诺考试结果。
相关学习与业务说明:经济利润为零相关安排;需要整理具体问题,可使用咨询入口。
资料核对日期:2026年10月29日。具体出处见下方“核对官方资料”。