先看发布日期,再看统计观察点
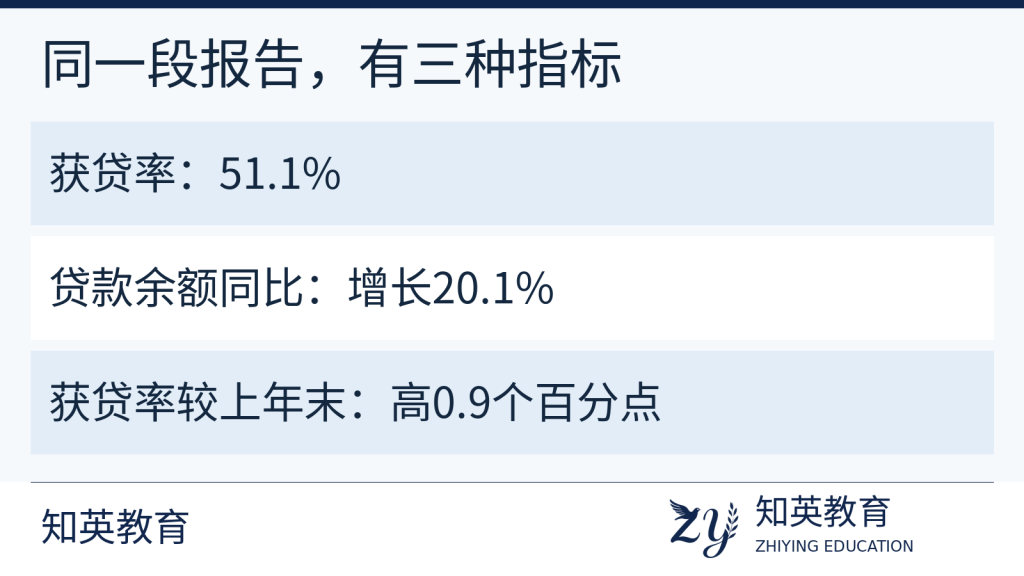
央行于2026年10月28日发布三季度金融机构贷款投向统计报告,相关数字观察到三季度末,属于全国口径。知英教育把企业获贷率作为中级经济师学习案例,是为了练习分子、分母和基期的识别,不能将报告发布日期当成每家企业获得贷款的日期,也不能把全国数字说成上海本地结果。
51.1%的分母究竟是谁
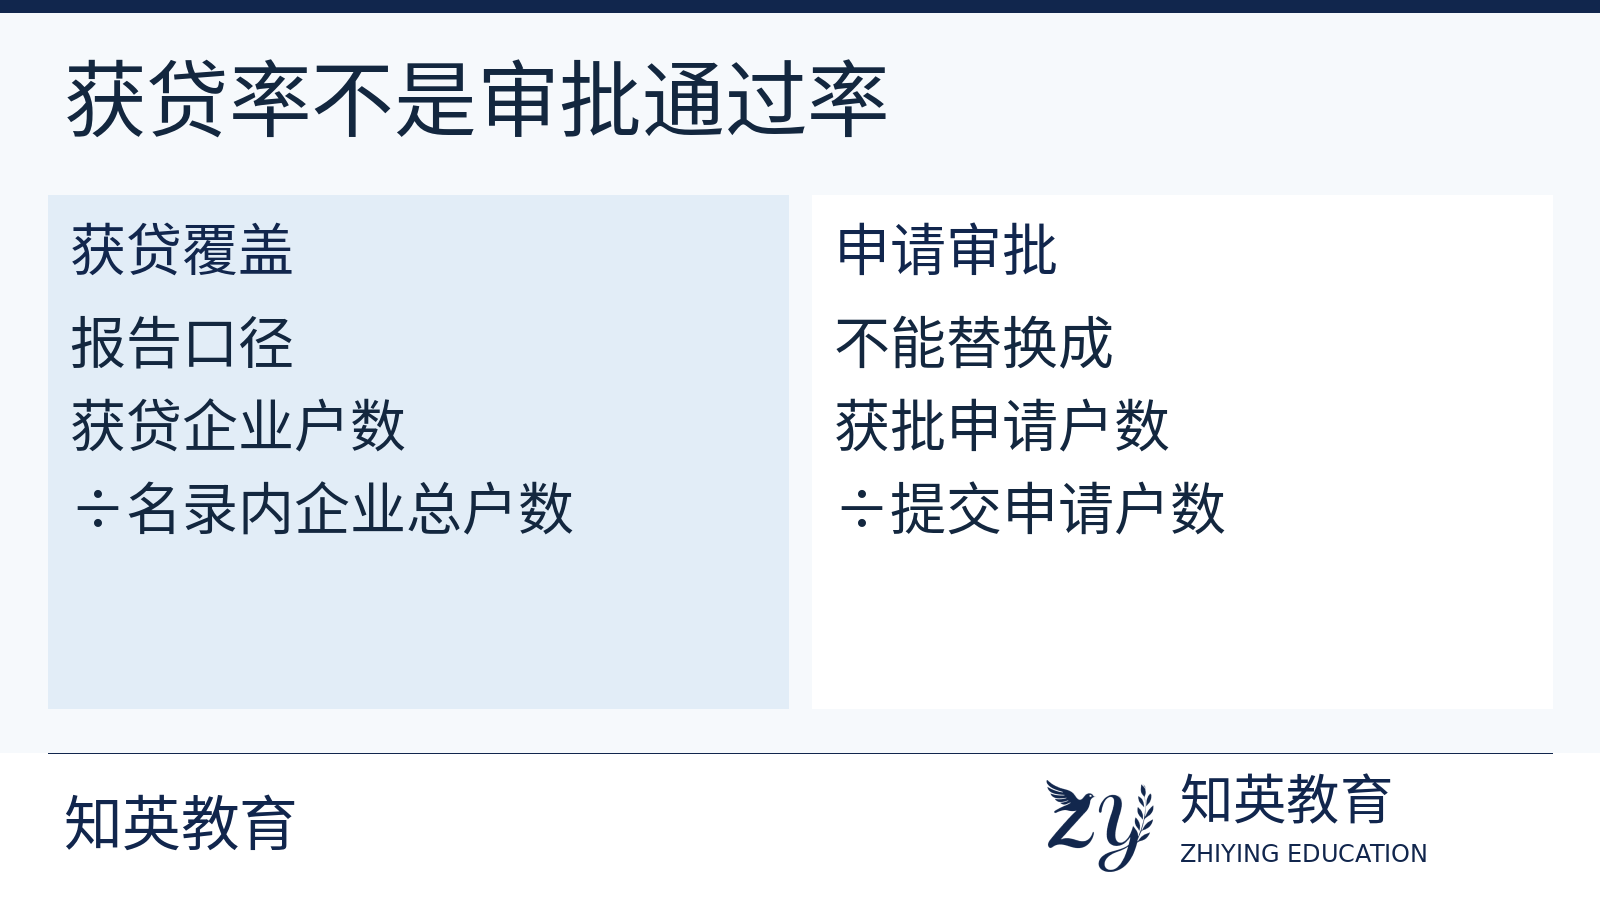
官方报告的注释将获贷率解释为获贷企业户数与名录内企业总户数之比,相关获贷科技型中小企业为30.73万家。名录内企业总户数不等于提交贷款申请的企业户数,因此不能把51.1%叫作申请成功率,更不能用它估算某个企业的获批机会。判断比例含义时,先把分母完整写出来。
20.1%和0.9个百分点为什么不能混用
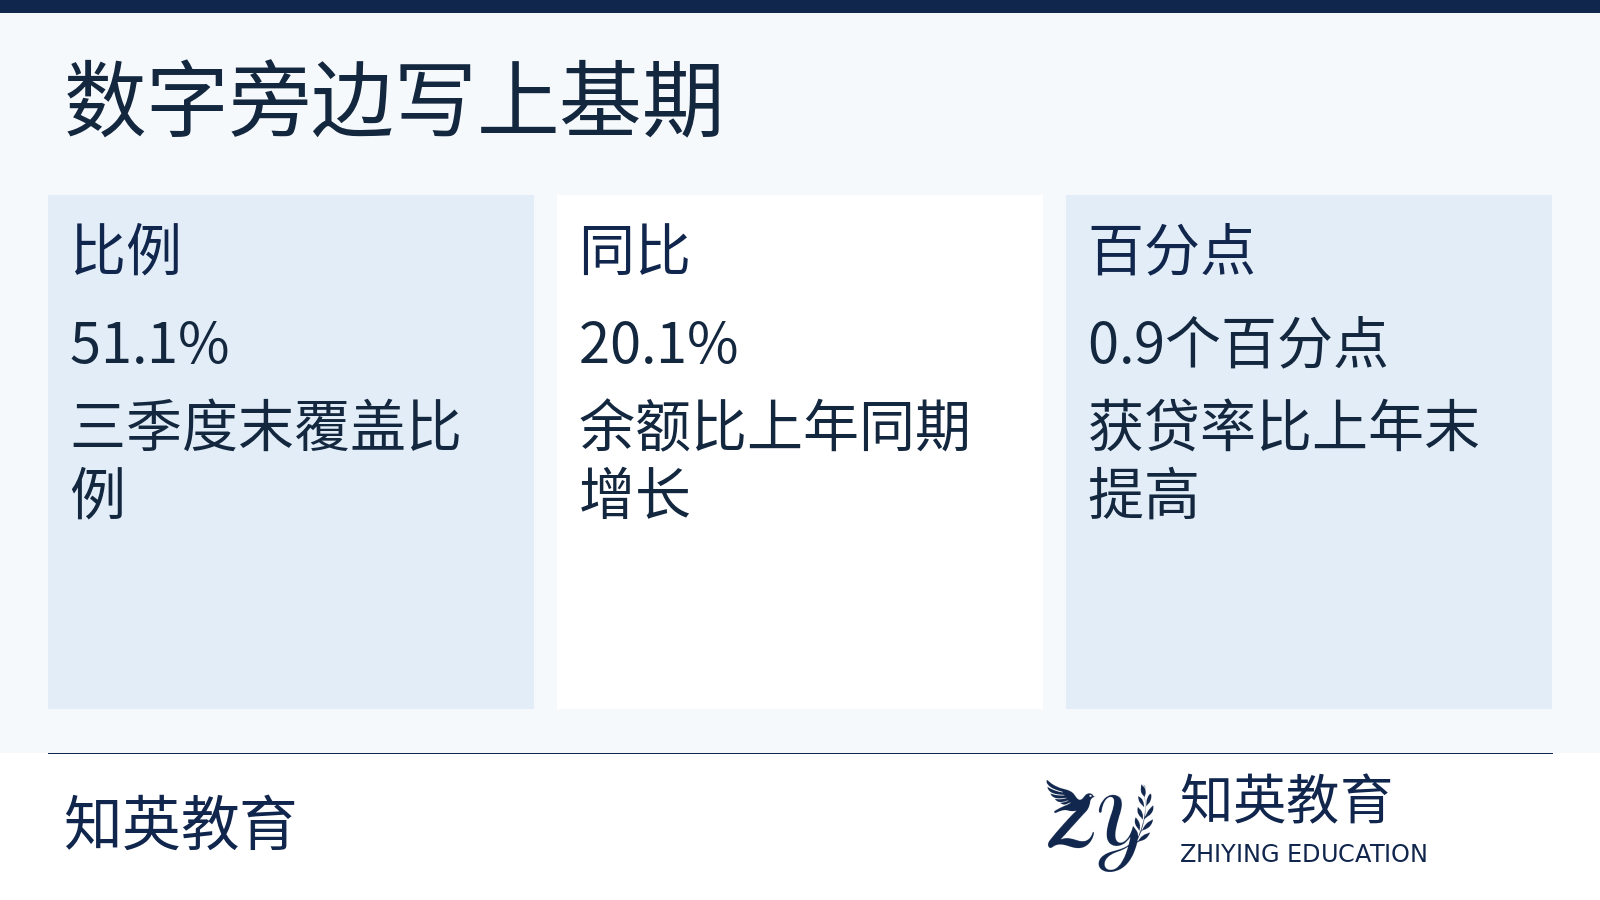
报告同时给出相关本外币贷款余额4.27万亿元、同比增长20.1%,以及获贷率比上年末高0.9个百分点。企业获贷率衡量覆盖比例,余额增速衡量金额变化,两者不能互相替代。知英教育建议给每个数配上指标名、比较基期和单位,避免把上年末写成上年同期,或把百分点写成百分比增速。
自己算一次,检查“百分点”的含义
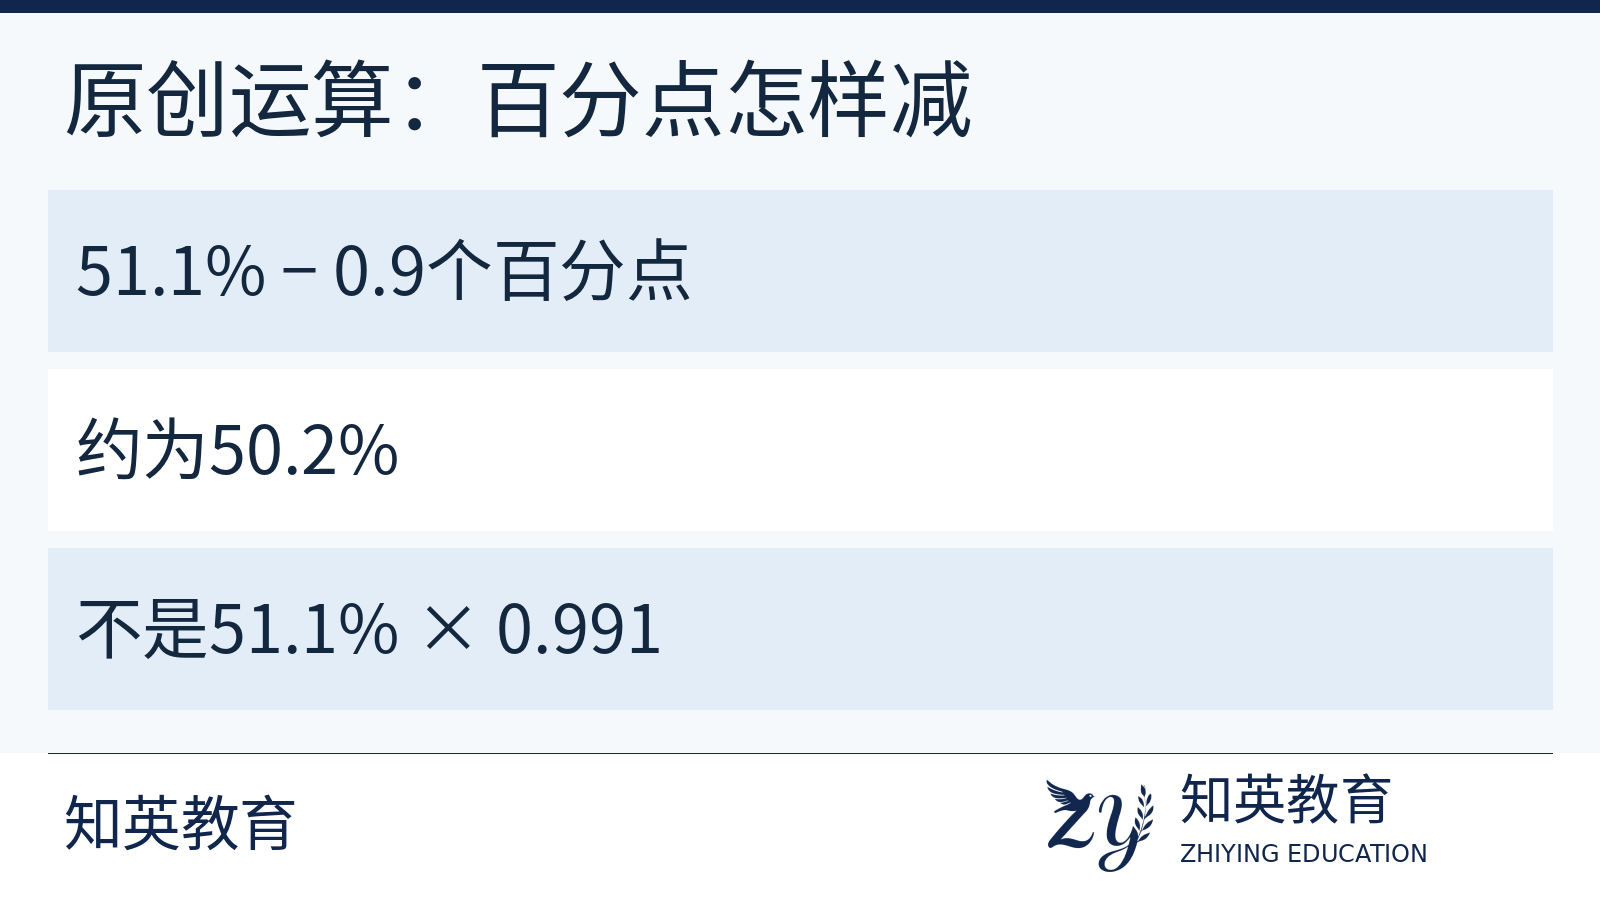
按报告已公布的数值作教学运算:51.1%减去0.9个百分点,得到上年末相应比例约50.2%;这里是对公布数的反算,会受到原数据四舍五入影响。不能写成51.1%乘以0.991。贷款余额同比增长20.1%也不表示每一家企业的贷款都增长同样幅度,统计总体与个体结果需要分开。
把阅读错误变成复习清单
练习企业获贷率题目时,可以先遮住数字,只回答分母是谁、比哪个时期、单位是什么,再恢复数字核对。需要中级经济师经济基础或金融知识学习支持,可先查看经济师业务说明,再向知英教育描述自己的阅读卡点。本文不办理贷款、不提供融资或投资建议,也不把统计新闻称为考试原题或必考预测。