上海积分个人投资份额怎么算?不能把公司的纳税总额直接填成每位股东的个人依据。现行办法要求,持证人在本市投资创办企业,按照个人投资份额计算,核对最近连续三年平均每年纳税额等条件。公司经营金额、公司纳税金额与按份额对应的个人金额,是三件需要分开的事。
准备前可先把持股比例、相关年度与税额来源列清楚,再请知英教育协助梳理政策和材料疑问。咨询意见不能确认某笔税额必然被认可,也不能代替主管部门核定。
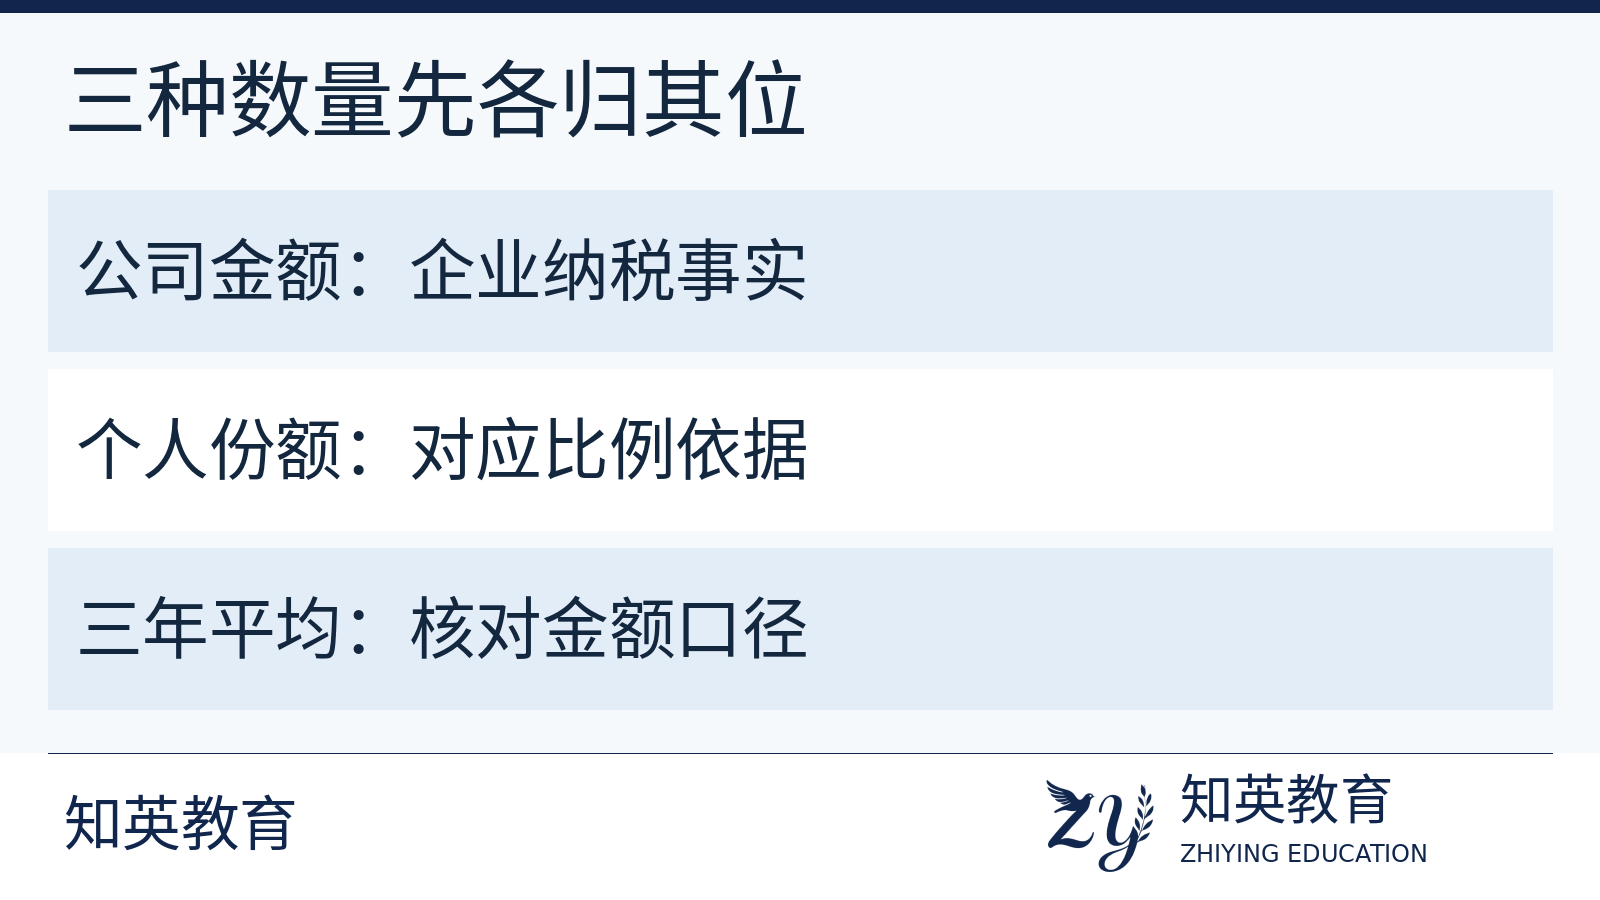
先把条文里的三个数量放对位置
现行积分办法第七条第(四)项规定,按个人投资份额计算,最近连续三年平均每年纳税额在10万元及以上,或平均每年聘用本市户籍人员在10人及以上,每纳税10万元或每聘用本市户籍人员10人积10分,最高120分。投资纳税与投资带动本地就业两项,应按总分规则选择一项积分。
这段规定包含时间范围、个人份额和金额档位,不能只截取“纳税10万元”一句。某一年公司纳税较高,不能取代连续三年的核对;企业所有股东也不能各自把同一个公司总额当成个人全额。本页只讨论纳税这一分支,员工人数不参与下面的算式。
上海积分个人投资份额怎么算:固定20%算例
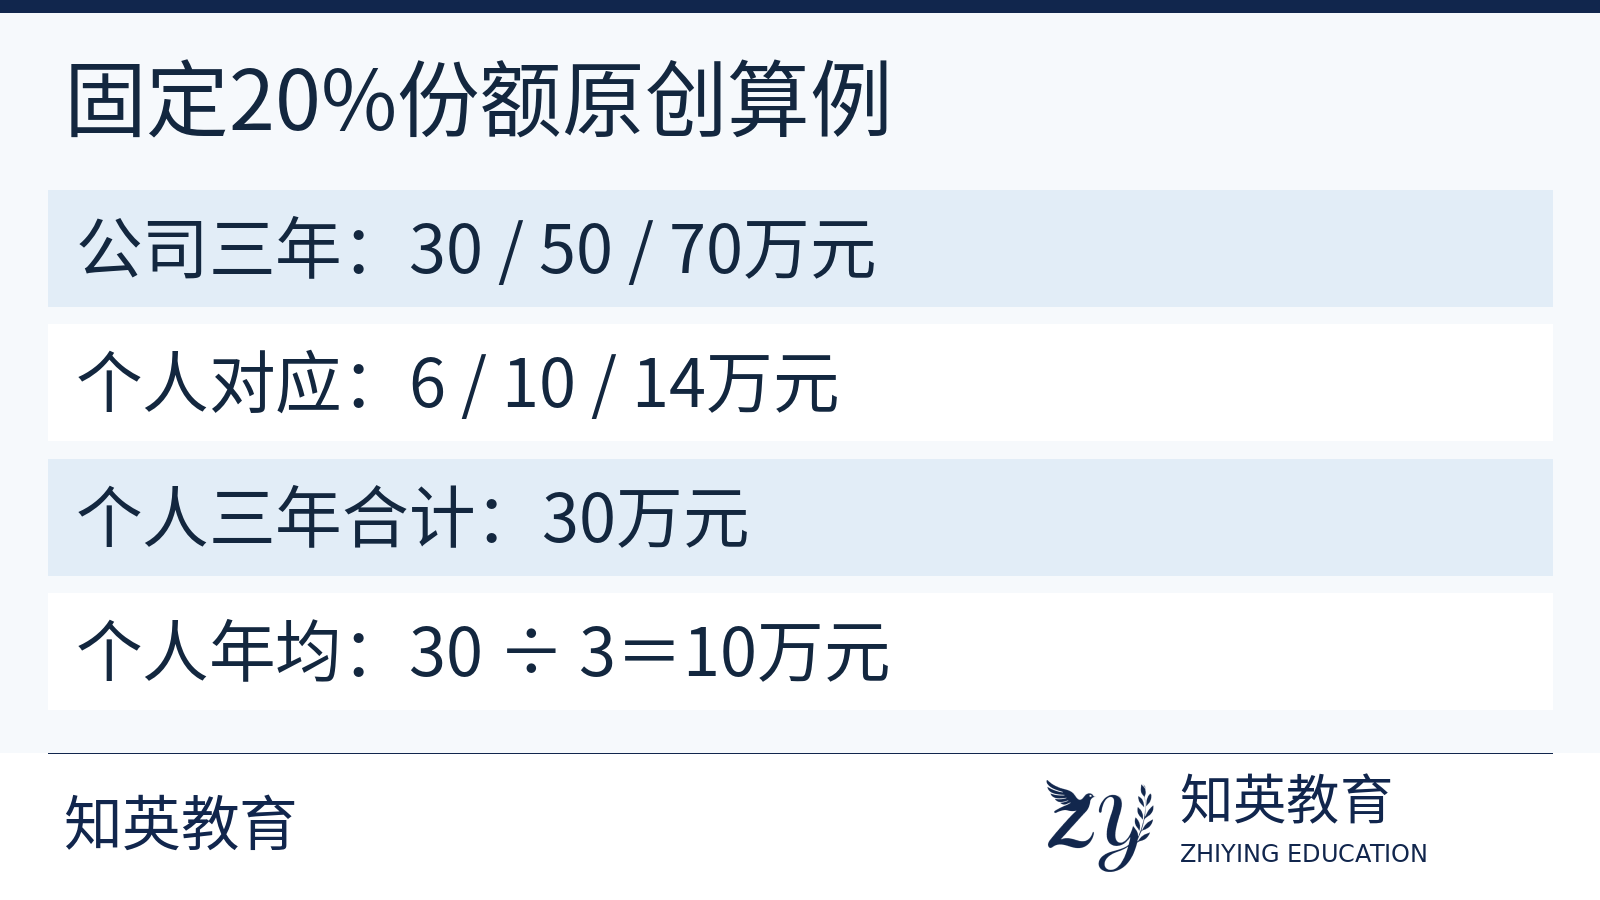
以下是原创教学算例,不对应任何客户或审批结果。为便于看清算法,假设某持证人在连续三个相关年度中投资份额始终为20%,且下列年度公司税额均已属于可用于该指标核对的范围。真实税额是否符合口径,仍需以官方审核为准。
- 年度甲:公司相关纳税额30万元,按20%对应为6万元。
- 年度乙:公司相关纳税额50万元,按20%对应为10万元。
- 年度丙:公司相关纳税额70万元,按20%对应为14万元。
三个年度按份额对应的金额合计为30万元,平均每年为10万元:即(6+10+14)÷3=10。公司自身三年平均每年为50万元,但不能把这个50万元直接当成该20%股东的个人年均依据。
如果只是对照条文中“每纳税10万元积10分”的金额档位,上述个人年均10万元可用于理解10分这一档;这不是已经核定10分,也不意味着材料、企业资格及个人申请条件已经全部通过。
为什么单年金额不能替代三年平均
算例中个人对应金额依次为6、10、14万元,讨论的是最近连续三年的平均每年金额,而不是随意挑最高的14万元,也不是把公司三年总税额150万元直接乘成积分。应先确认需要核对哪些连续年度,再按适用份额整理各年金额,最后理解相应档位。
实际投资份额在三年间发生变化、税额存在调整、不同凭证口径不一致时,不能继续照搬固定20%的假设。知英教育可以协助把差异整理成问题清单;具体采用哪种金额与计算口径,应由单位结合正式材料向受理部门核实,不能自行选择更有利的数字。
份额、年度和税额,需要能互相核对
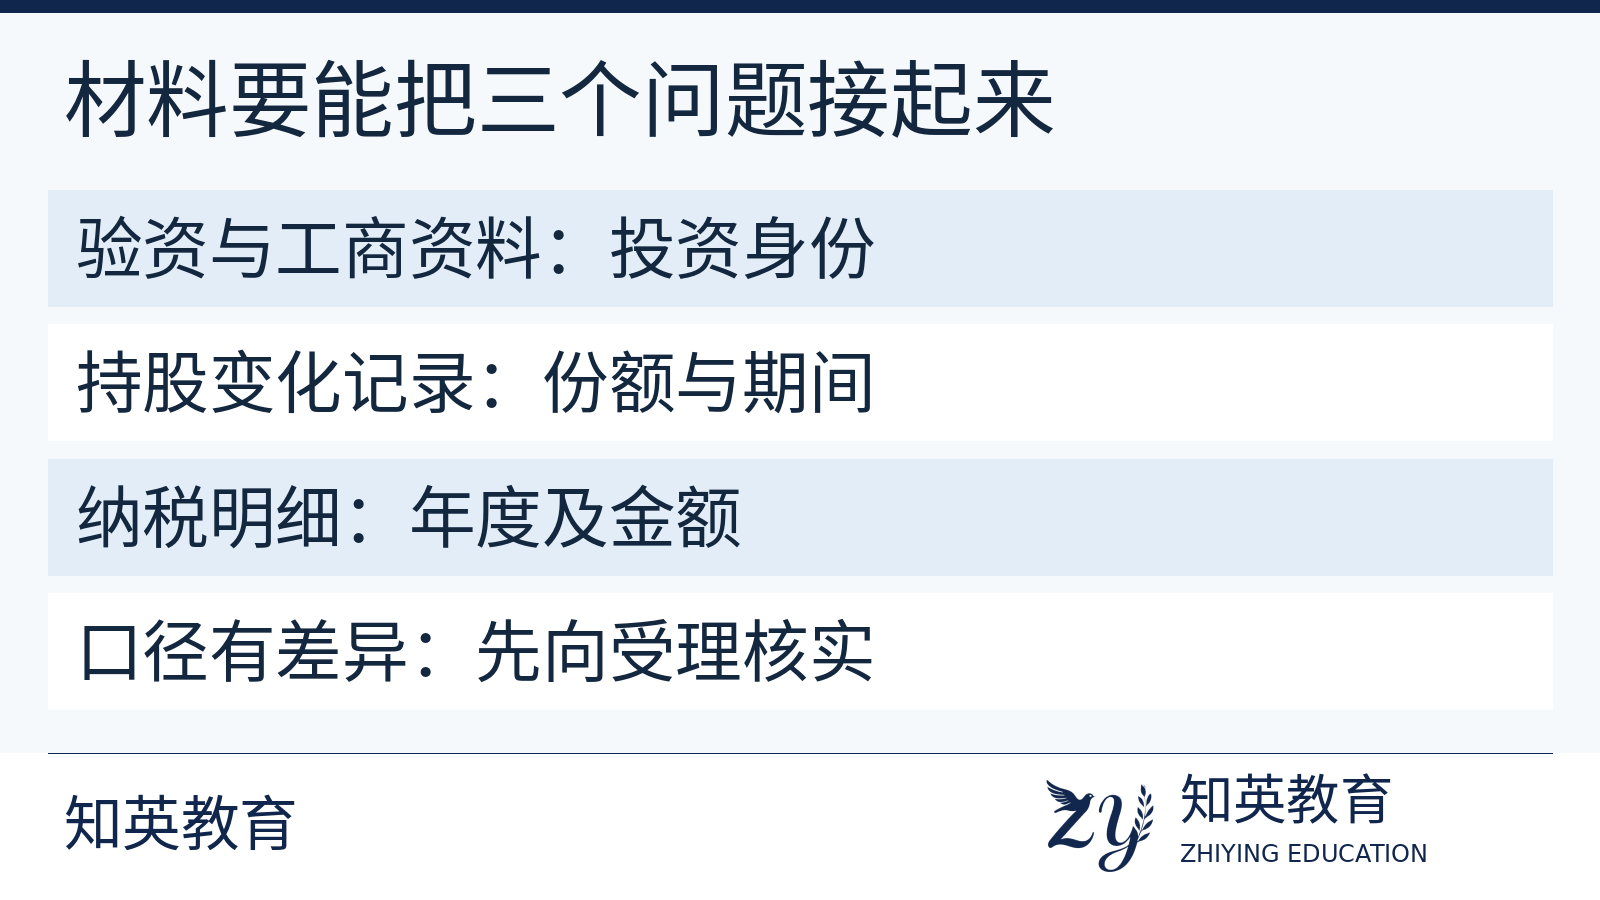
积分实施细则对该类申请列有企业验资报告、工商档案机读材料、最近连续三年在本市的纳税明细等对应材料。它们分别用于说明投资情况、相关主体及年度纳税事实;银行流水、营业收入或股东自己的估算,不应直接替代政策要求的证据。
- 核对企业主体与申请人投资身份,避免把关联公司税额混入同一算例。
- 核对各年度投资份额是否变化,有变化就单独列出时间和依据。
- 核对纳税明细所属年度、金额与口径;退补税、税种范围等疑问先交受理部门确认。
具体证明形式以官方平台及受理要求为准。普通咨询不必发送全套企业档案或完整税务资料,可先说明存在何种差异。
算清金额后,还要回到个人申请条件
投资纳税只是积分指标之一。个人是否属于申请对象、居住证与就业社保状态、所选项目证据及可能的减分事项,仍需按规定核对。可以结合上海居住证积分条件与材料核对整理全貌,不能把一个算例的金额档位当成最终总积分。
咨询上海积分个人投资份额怎么算时,可先说明三年间份额是否固定、拟核对的年度以及金额资料有哪些差异,通过联系咨询向知英教育整理下一步问题。正式积分申请仍按规定由用人单位办理;请勿在普通咨询中提供税务登录账号、密码或完整证件。
官方依据
- 沪府规〔2022〕21号积分管理办法,核对第七条第(四)项、第十条和第十一条。
- 沪人社规〔2022〕41号积分实施细则,核对积分指标对应材料及投资、纳税情况审核。
- 官方个人书面材料指南,核对投资纳税相关证明。