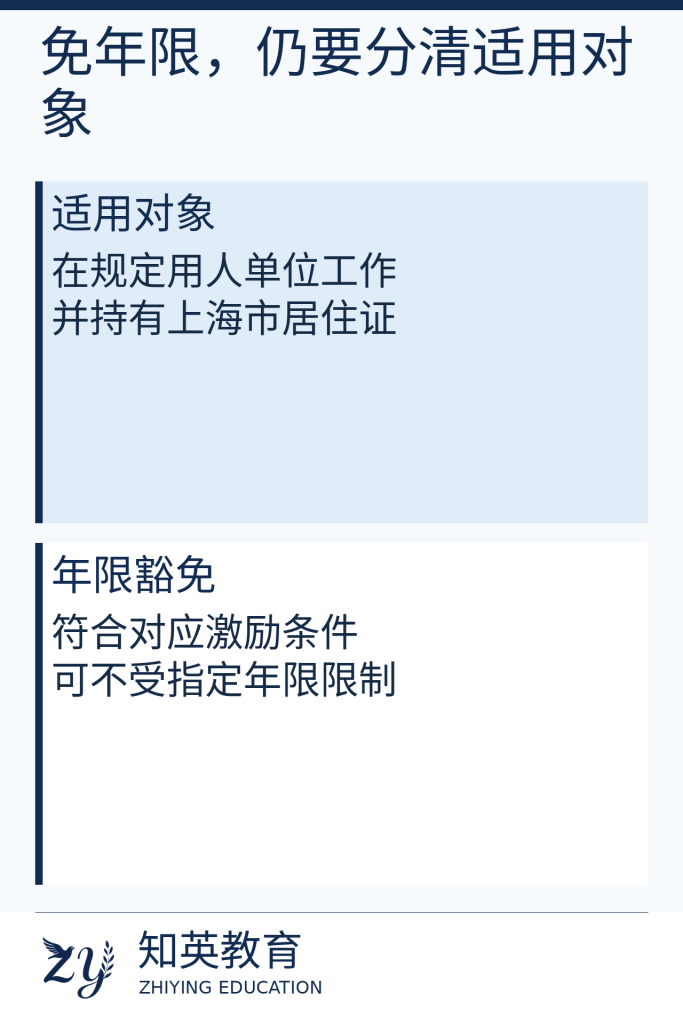
居转户免年限,不能理解成连上海居住证也不用持有。现行办法第三条仍把在本市相应用人单位工作、并持有《上海市居住证》的境内人员作为适用对象;第六条相应激励免除的是指定的持证及参保年限限制。知英教育建议先分清“属于哪类申请人”和“哪项条件可获豁免”,再核对个人情况。
一、条文免除的究竟是哪两项?
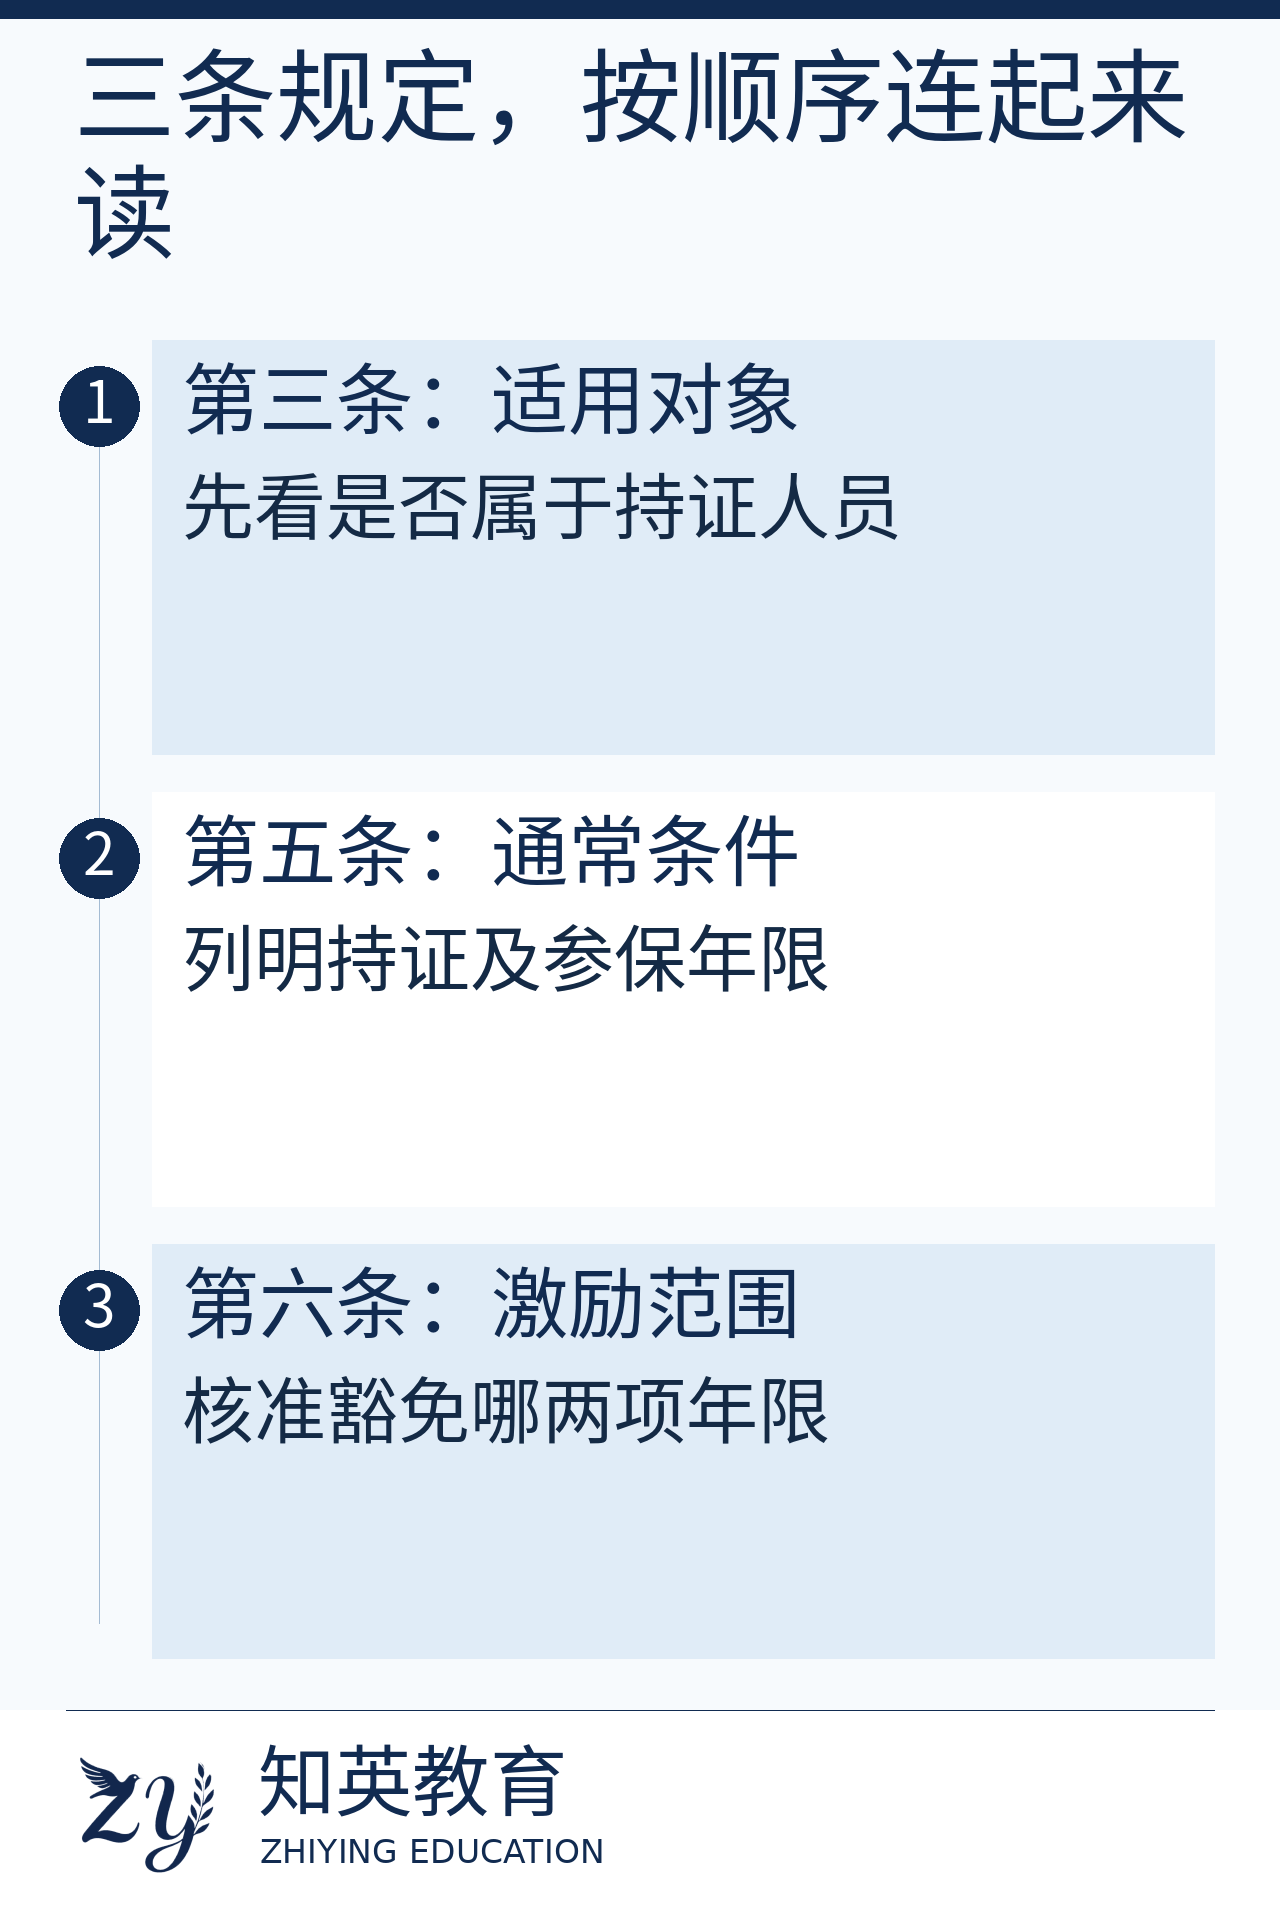
沪府规〔2025〕8号所附居转户办法第五条,分别列有持证满七年、持证期间按规定参保满七年等条件。第六条第一款第1项对符合相应激励条件的持证人员,规定可以不受第五条第(一)、(二)项年限限制。这里指向的是两项年限,不是删除第三条的适用对象,也不是将后面所有条件一并免除。
阅读时应保留条款之间的对应关系。只摘出“不受限制”四个字,省去前面的人员范围和后面的指定项目,就容易把局部豁免误读成整条办理路径不再需要居住证。
二、没有满七年,与没有持证是一回事吗?
两者不是同一个事实。已经持证但累计年限尚未达到通常要求,问的是能否适用特定年限激励;本人没有持有居住证,首先涉及是否属于这项办法的适用对象。不能从前一种情形获得豁免,就推导后一种情形也直接适用。
居转户免年限的判断,要回到本人持证情况及具体激励条款。本文不另设“先持证若干个月”的最低期限,也不代受理部门判断证件状态、历史记录衔接或某个人能否申报;这些问题应由单位结合真实记录按正式要求确认。
三、都提到高级资格,为什么还要区分路径?
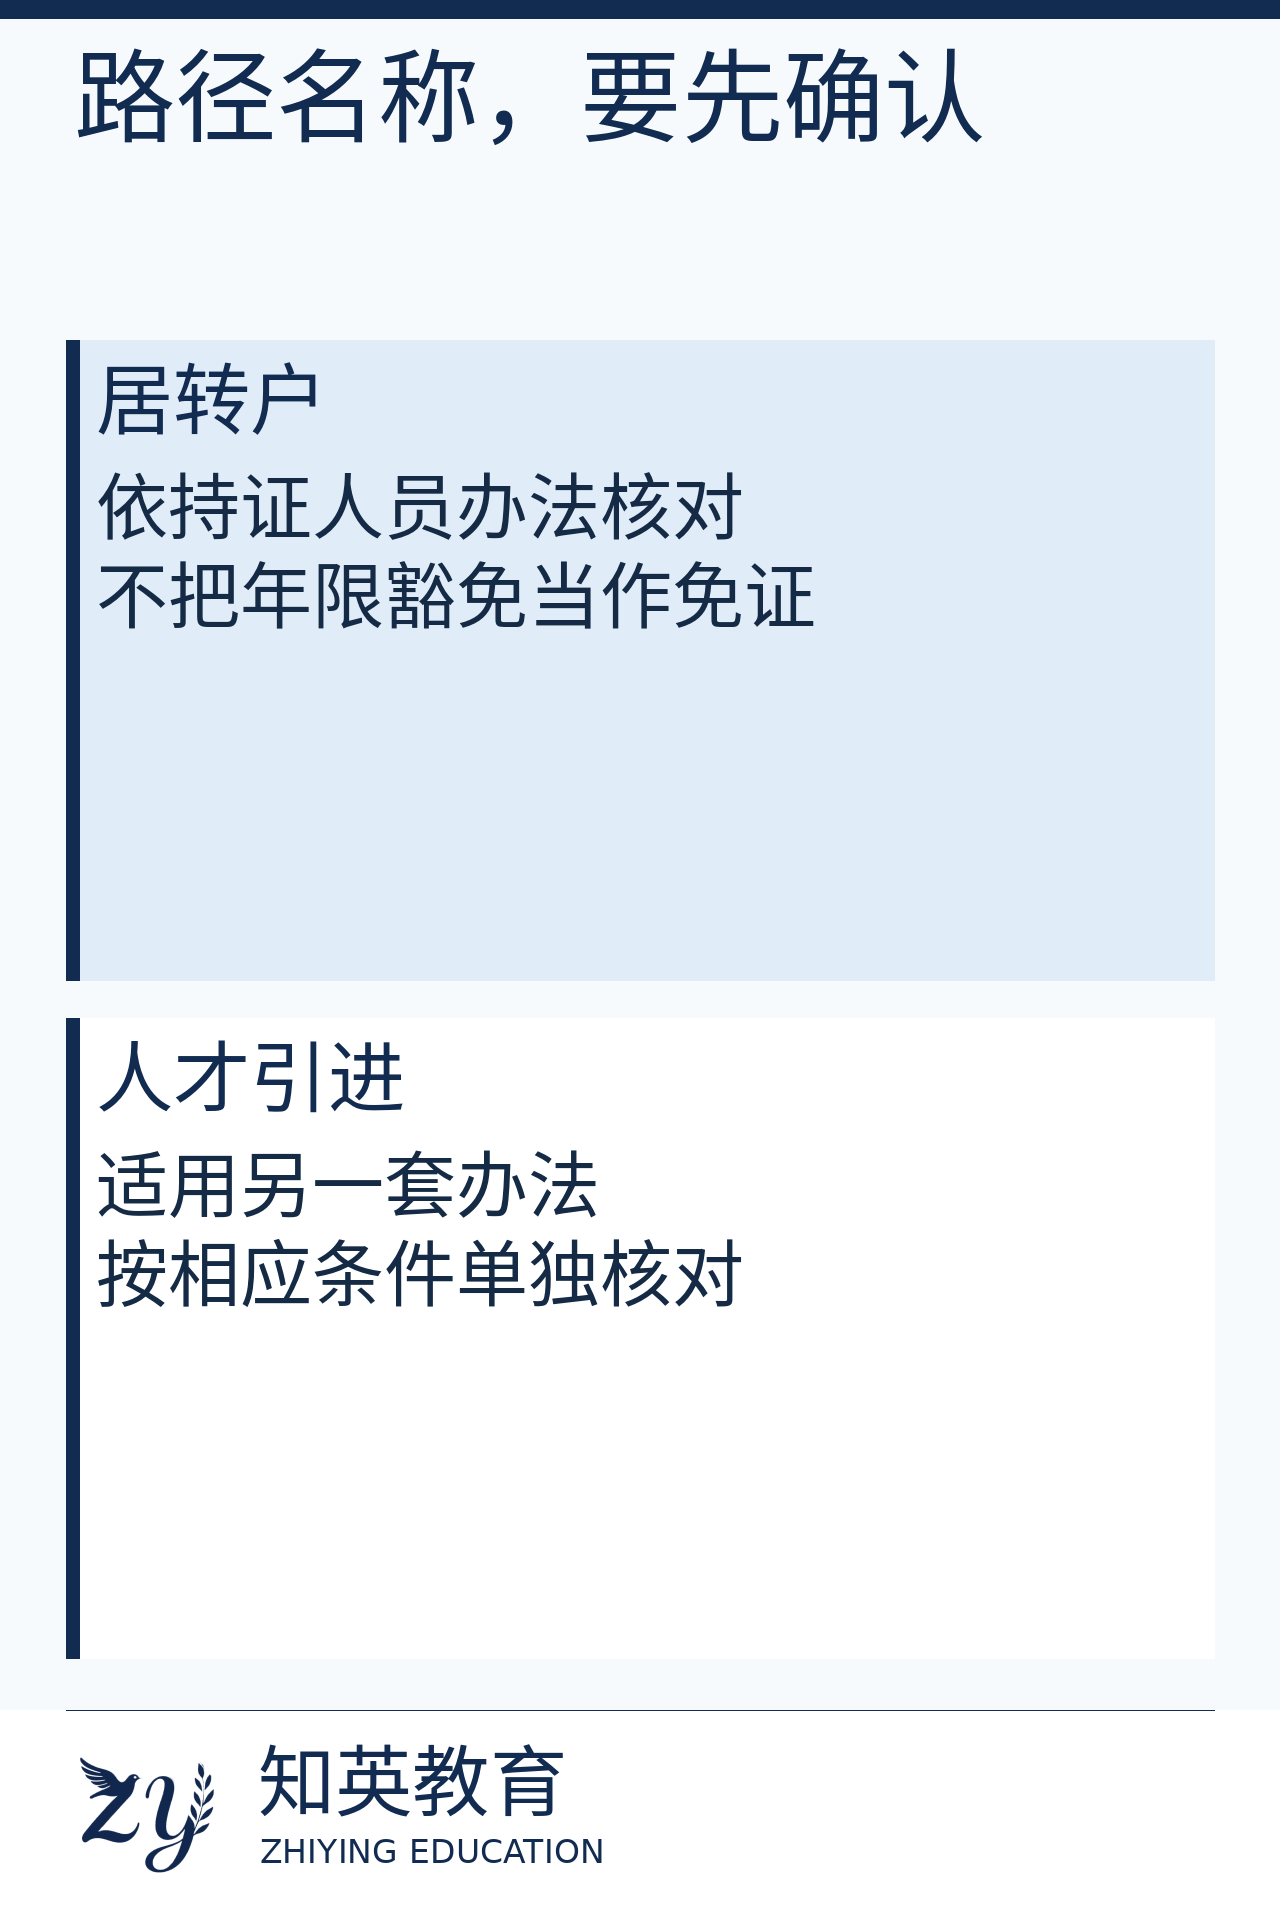
同一份市政府通知同时印发人才引进办法和持证人员居转户办法,两者有各自的适用对象、申办条件和申请程序。相似的资格名称出现在不同办法里,不能据此把一条路径的条件搬到另一条路径。
听到“可以免年限”或“可以直接申请”时,先问清正在说哪一项业务。知英教育可协助梳理问题和条文,但不会用一个资格名称替读者确认路径,更不会以另一项业务的规则解释本次申请。
四、年限适用激励后,还要看什么?
仍须按本人路径核对实际工作、依法纳税及相应岗位、资格等适用条件。现行实施细则还对单位范围、激励情形和申办材料作出具体规定。某项年限不受限制,不代表仅凭一张证书就具备全部申请条件,也不代表可以省去单位核实和规定程序。
不同人员的事实可能不同,不能照搬别人的办理进度。资料有疑问时应先核对来源、名称与实际记载,不为符合某个条款而倒填经历或预先假定材料一定有效。
五、向单位咨询时怎样把问题说准确?
可依次说明拟办理的路径、本人持证情况、认为可能适用的激励条款,以及工作、纳税和相关资格的真实事实。尚未确认的内容应明确标为待核对,不把咨询判断写成正式审批结论;正式申请仍按规定由用人单位核实并提出。
居转户免年限只回答指定年限限制这一问题。需要整理适用对象与条款关系,可向知英教育提出具体疑问,结合上海居转户办理说明核对;相关咨询可先描述问题,无需提交完整证件号码。