做中级经济师增加值计算,不能把同一生产链每次销售的金额全部相加。生产法先算各环节增加值,即总产出减去中间投入,再把增加值加总。扣除中间投入,是避免重复计入,不是把上游创造的价值抹掉。
先确认题目给的是销售金额还是增加值
学习国民收入核算时,最容易在第一步跳过名称:看到三笔金额就直接相加。国家统计局的GDP说明将生产法写为各行业增加值之和,并明确增加值等于总产出减中间投入。
知英教育建议先在每个数旁写“本环节产出”或“已经算好的增加值”。若题目直接给出增加值,再重复减一次原材料,就会少算;若给的是产出金额而未扣中间投入,又可能多算。
中级经济师增加值计算:三道生产环节走一遍
设一条自编教学生产链:原料环节产出600元,板材环节将这批原料加工后产出1000元,家具环节将板材加工后产出1800元并售给居民作最终使用。假设均由同一经济体常住单位在本期生产并售出;没有进口、库存变动及其他中间投入,也不另作税价调整。原料环节在本题给定中间投入为0。
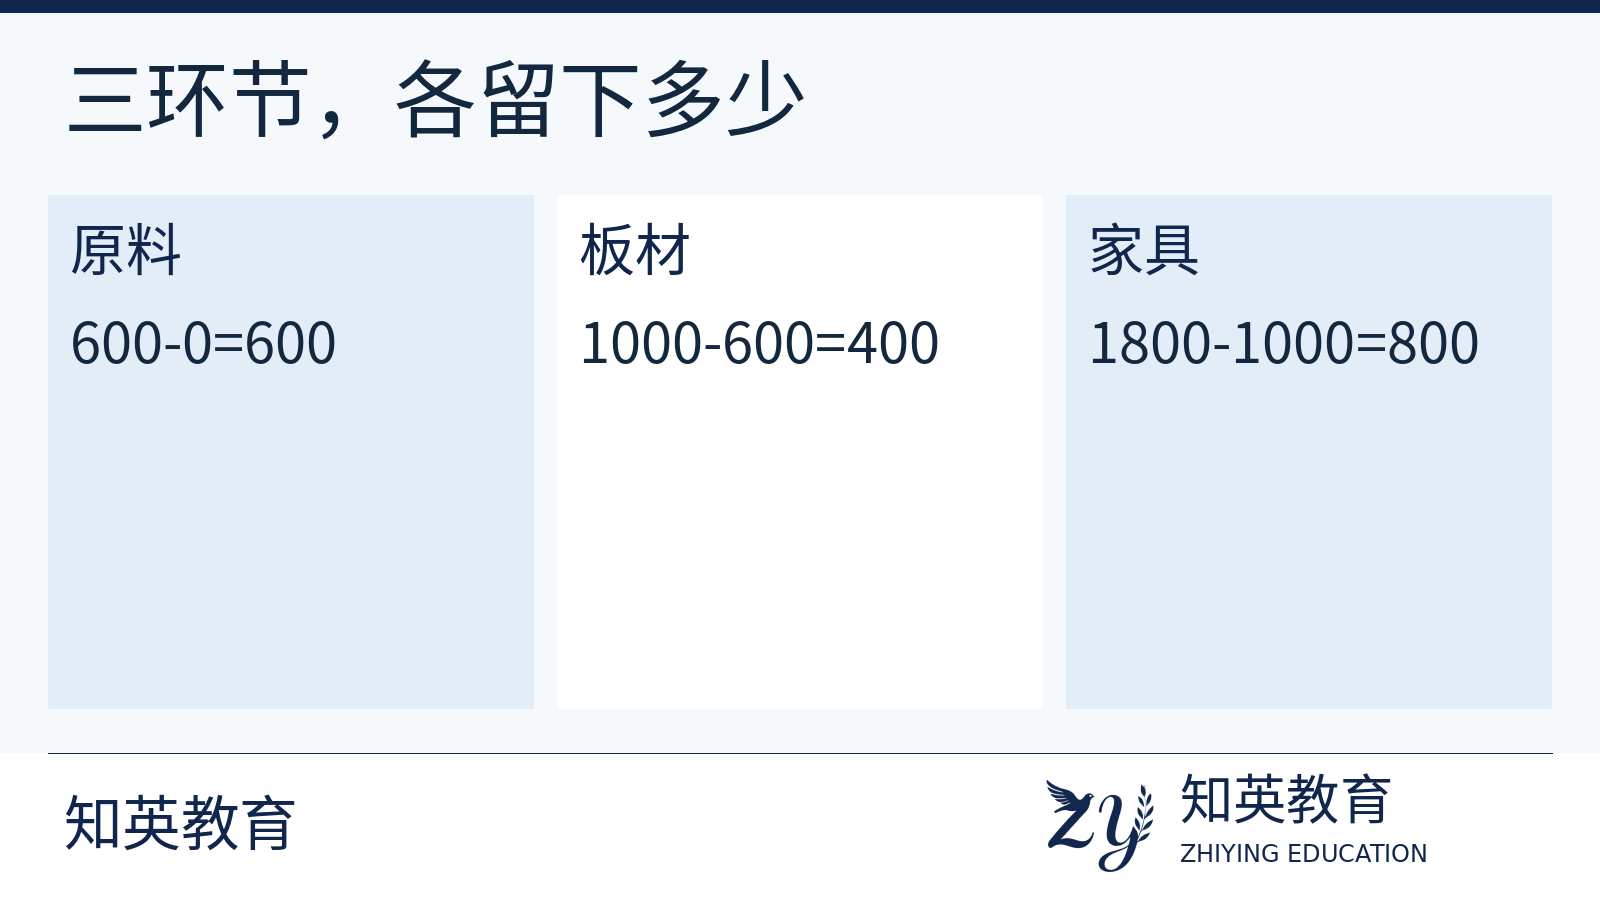
- 原料环节增加值:600-0=600元。
- 板材环节增加值:1000-600=400元。
- 家具环节增加值:1800-1000=800元。
这条链的增加值合计=600+400+800=1800元。最终家具价值也是1800元,两种角度在本题条件下相互复核。若把600+1000+1800算成3400,就把已进入板材与家具价值的部分重复加了。
扣去600,为什么原料贡献仍然存在
板材环节扣去600,是因为这600由上游环节创造,不应再记为板材环节自己的新增部分。但汇总时,上游的600仍然保留在第一行。因此不是“只算最后一家企业增加的800”,而是每家只算自己的新增部分,最终把三部分加起来。
可以把三行算式合并为600+(1000-600)+(1800-1000)。中间的600与1000各有一次加、一次减,最后留下1800。这是检查重复计算的一种方法,不是说真实核算可以省略行业与投入资料。
知英教育建议在这类错题复盘中追问:多出来的1600,具体在哪两个地方被再次计入?能指出600与1000的重复位置,比只背“GDP不重复计算”更容易迁移到下一题。
企业采购,不一定全部属于中间投入
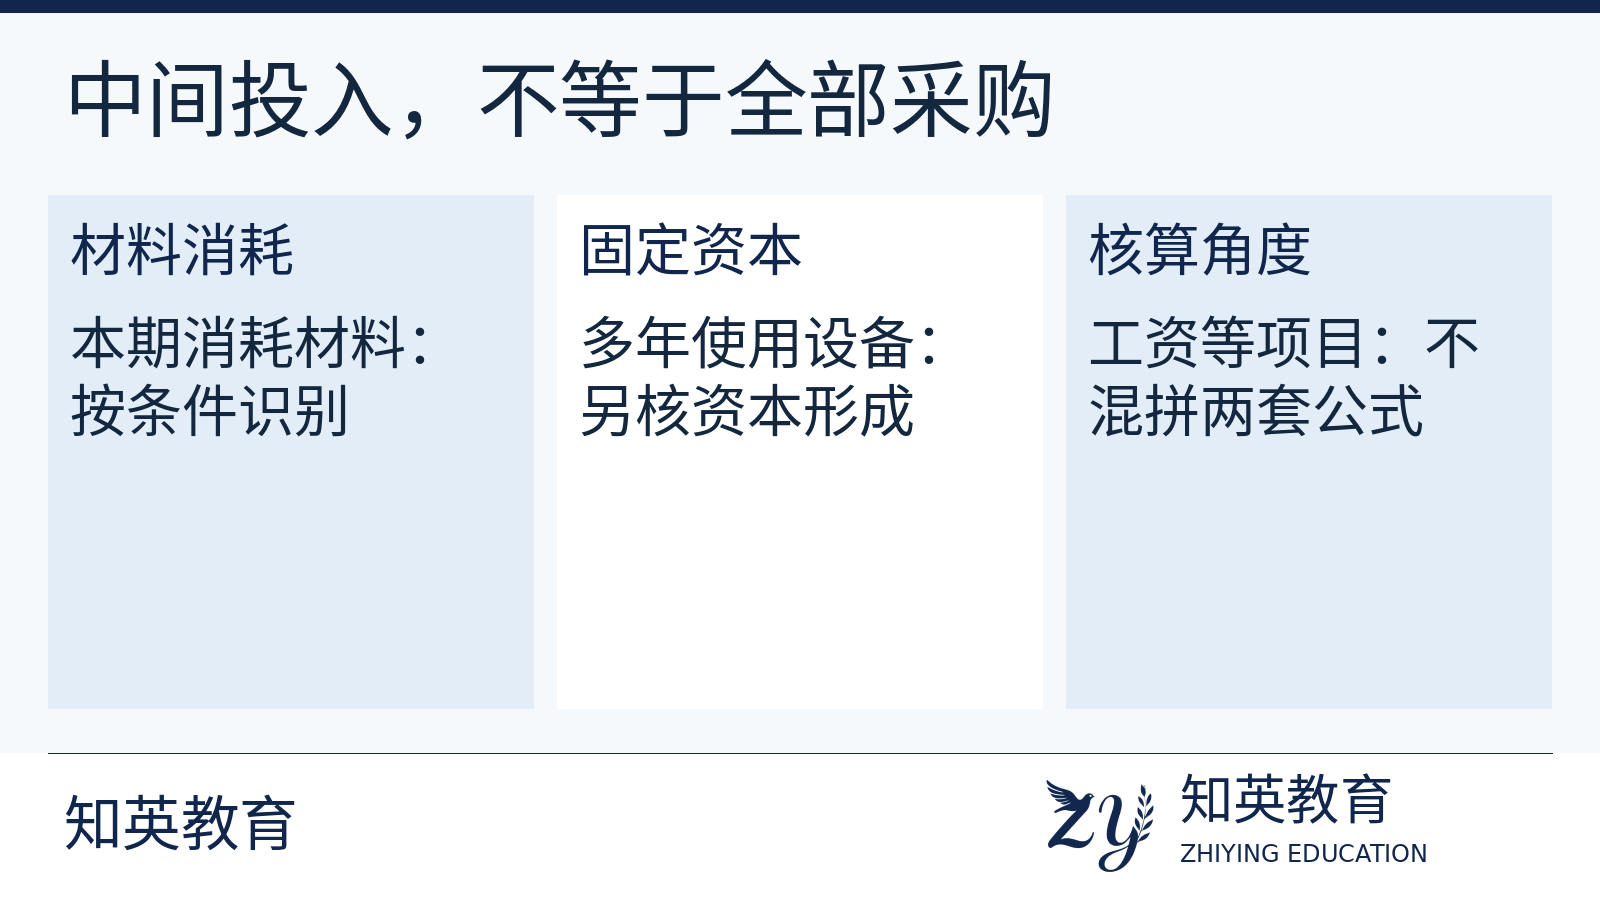
不能把“买方是一家企业”直接等同于“所有支出都要扣除”。生产中消耗的材料和服务,与购置用于多年生产的设备,属于需要分别判断的用途。后者可能涉及固定资本形成,不能只因还会用于生产,就统统当作中间消耗。
本题只提供原料、板材的中间投入,不把工资等项目随意再扣一次。收入法和生产法是不同核算角度,不能把两套公式中的扣加项目拼接使用。遇到复杂资料,应先按题设识别总产出、中间投入与所问核算方法。
改一项条件,检验是否只记住了答案
若板材成交金额改为1200,而原料仍为600、最终家具仍为1800,其他条件不变,则各环节增加值为600、600、600,合计仍为1800。中间环节金额改变,会重新分配各环节增加值;不能单凭中间成交额变大,就认定最终产出价值也增加。
复盘中级经济师增加值计算时,可带上自己写的三行算式与重复位置,到经济师学习指南整理章节问题,再经联系咨询向知英教育说明需要梳理的概念。可协助安排概念阅读、算例与订正练习,具体课程范围以确认的信息为准,不承诺考试结果。
资料核对日期:2026年10月31日。依据为国家统计局2025年1月24日GDP说明。数字与生产链均为原创教学设定,不是真实企业资料或考试原题;未把本篇认定为当期新增或必考内容。