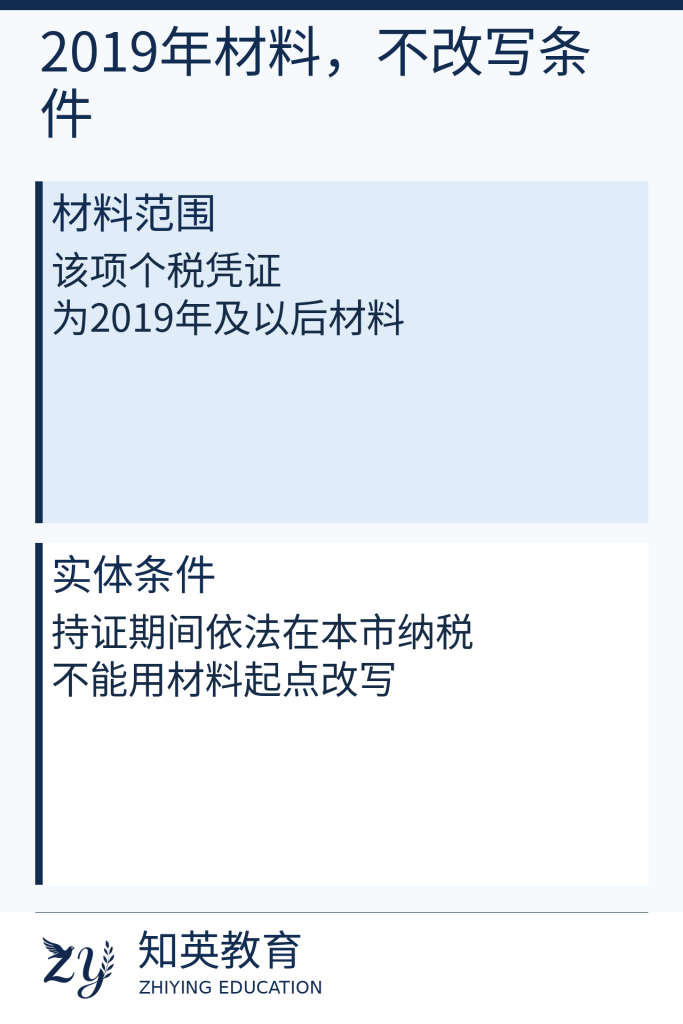
不能把凭证从2019年起准备,理解成此前的纳税情况一律不用核对。现行细则明确该项个人所得税完税凭证为2019年及以后材料;办法另有持证期间依法纳税的条件。知英教育提醒,整理居转户个税材料时,要把提供凭证的范围与事实是否符合条件分开理解。
一、先看细则明确的是哪一项材料
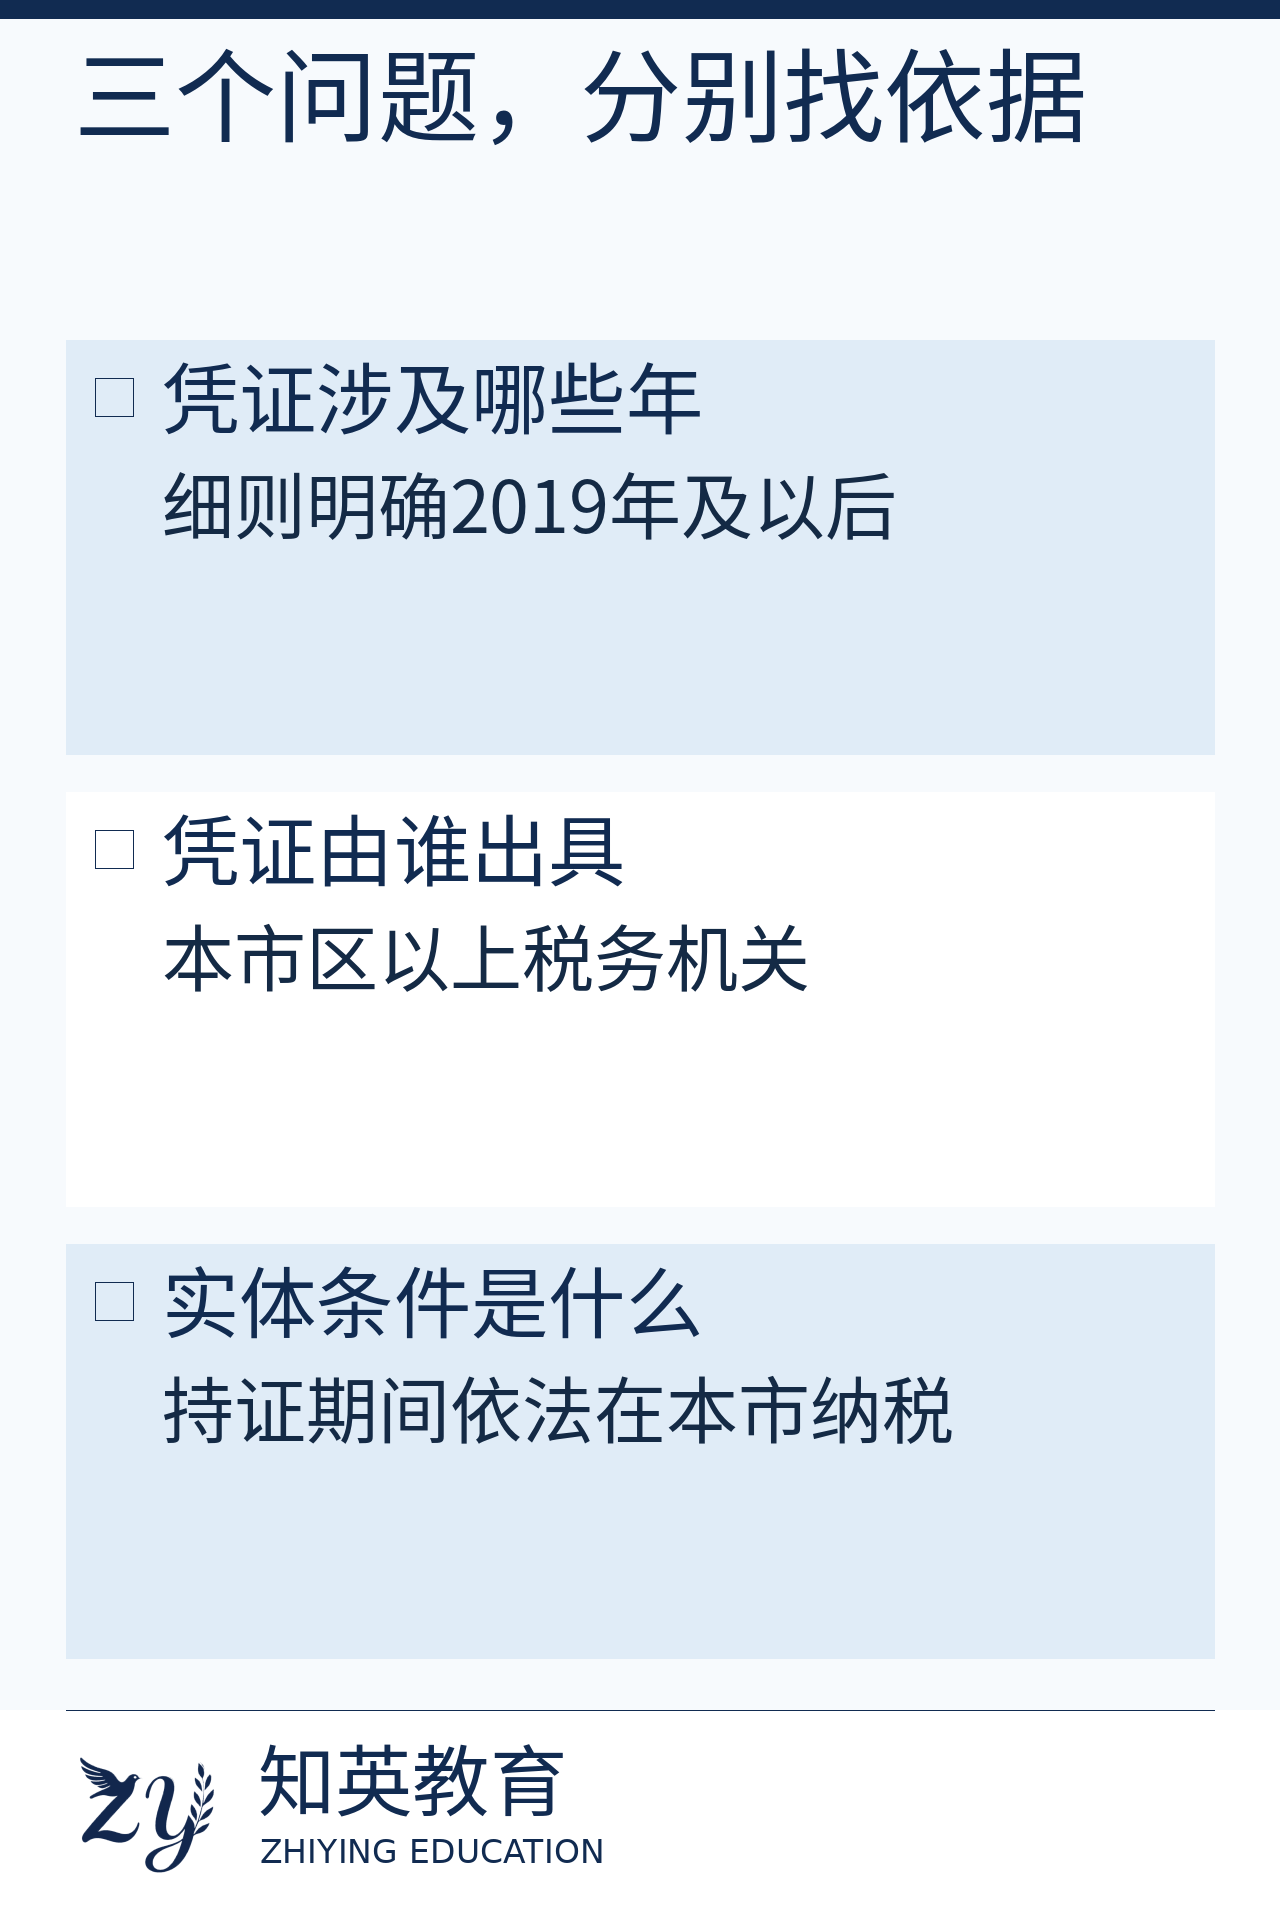
居转户实施细则第(十)项,对办法第八条中的个人所得税完税凭证作出说明:所指为本市区以上税务机关出具的持证人员2019年及以后的个人所得税完税凭证。这里说明的是该项申办材料的范围和出具来源。
因此,看到2019年这个年份,应先把它放回材料条款理解。不能将其扩大成所有税务事实只从这一年开始审,也不能从中直接推出本人每一项历史情况都无需说明。具体提交什么,仍要结合本人申报条件与实际材料要求。
二、居转户个税材料不能替代条件判断
现行居转户办法第五条将持证期间依法在本市缴纳个人所得税列为申办条件。这回答的是持证期间依法纳税的事实是否符合规定;第八条及实施细则则说明申报时需要哪些材料。两类条款各有作用,不是用材料清单改写实体条件。
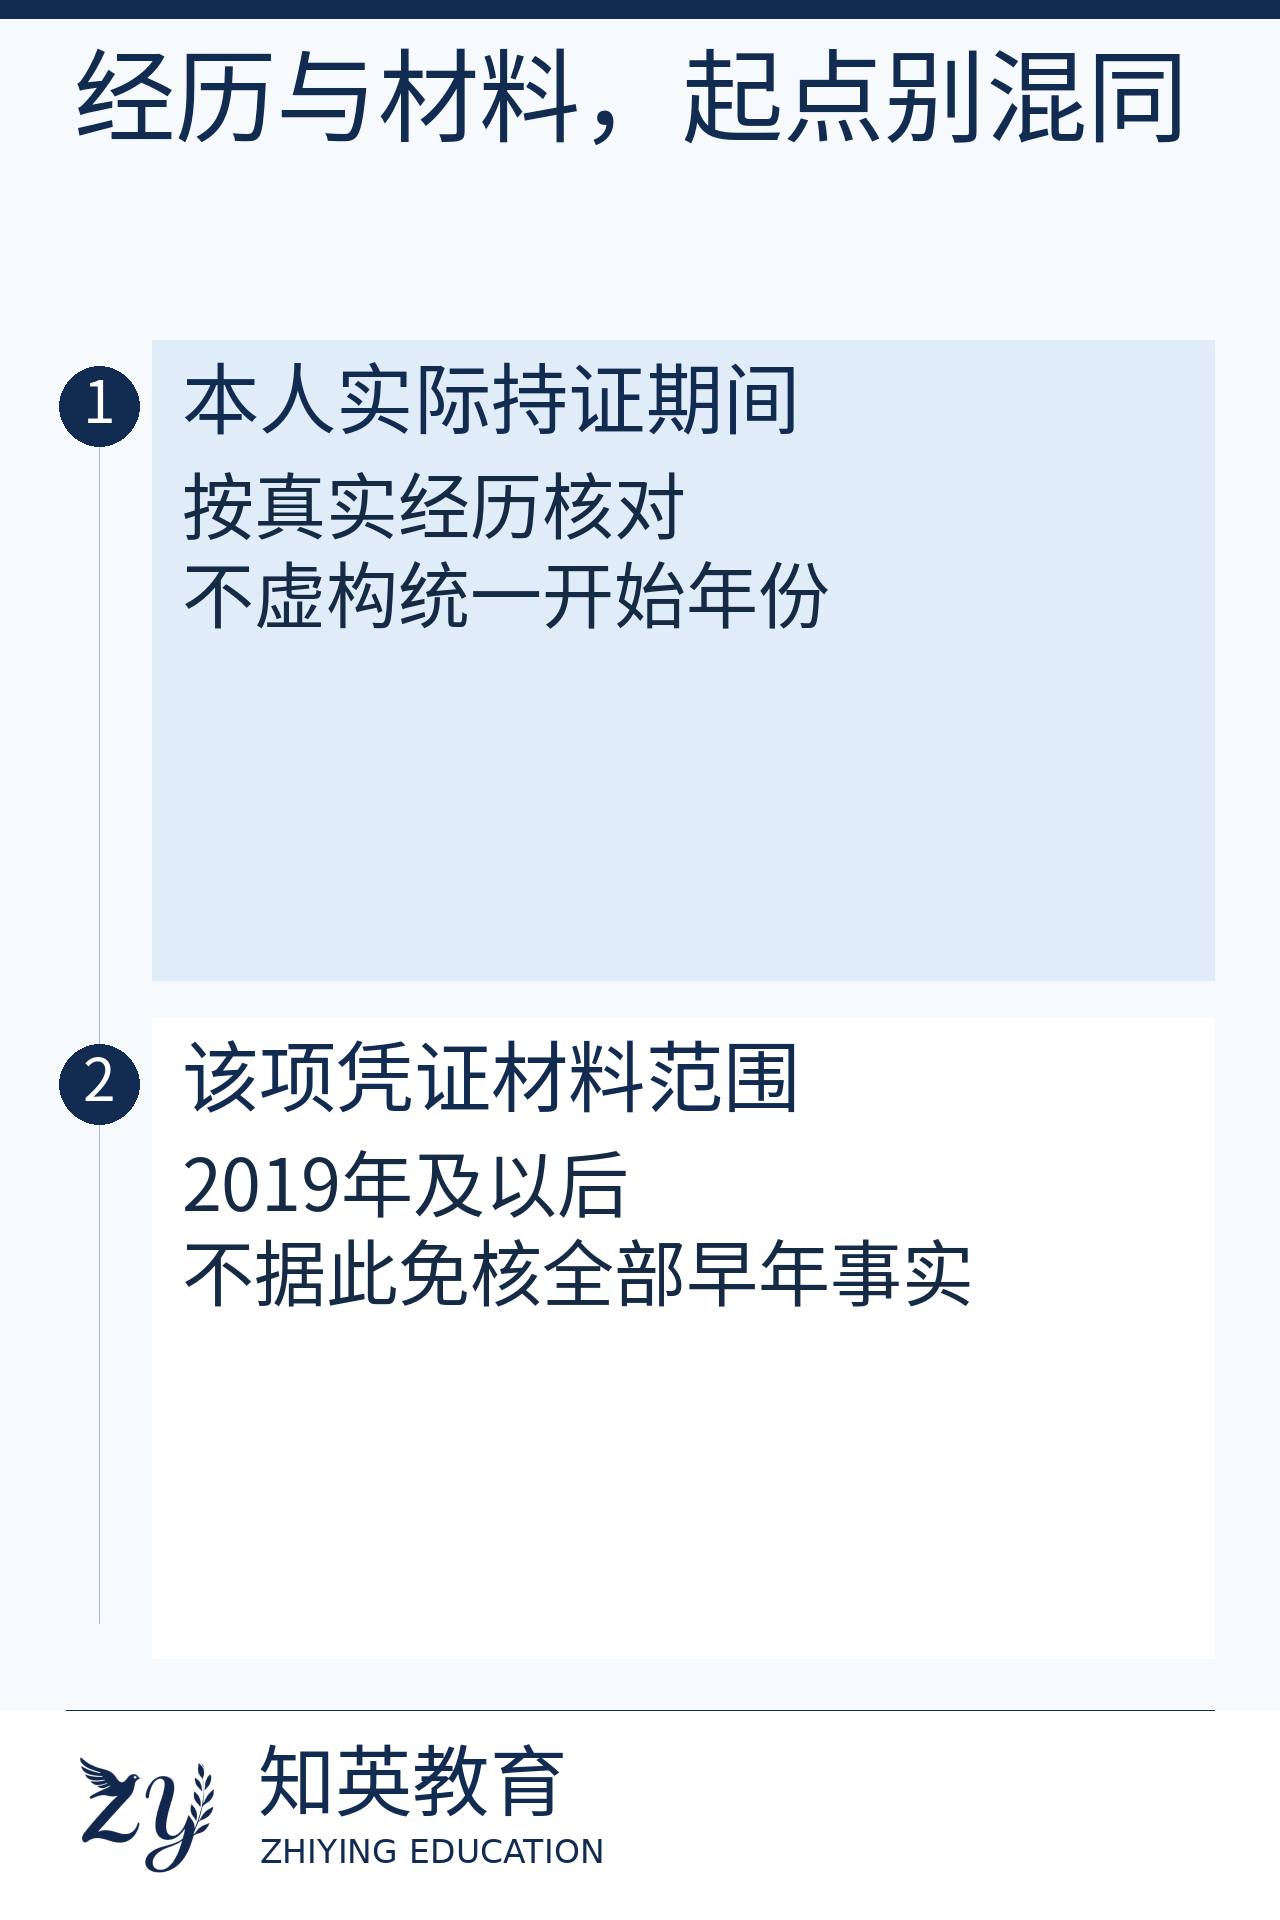
对持证经历跨过2019年的申请人,核对自身情况时,应把实际持证、工作和纳税事实放在相应时间中理解。即使某项材料有明确年份范围,也不宜据此对范围以外的事实作一概免核的承诺。
三、也不必自行推导出所有旧税单都要先补齐
不能一概免核,并不意味着每个人都要先为所有过去年度批量准备证明。应先看正式办理页面和实际反馈明确要求的材料名称、年份及内容,再由单位结合本人的申报条件核对。没有对应要求时,不宜仅凭他人经验任意扩大材料范围。
若某项反馈涉及较早的任职或持证经历,可先确认具体年份、所要说明的事实,以及与申报条件的关系。向知英教育沟通时,也可先说清这三项,避免只问“2019年前要不要交”而遗漏实际问题。
四、向单位确认时,按材料与事实两列整理
材料这一列,可记录要求提供的凭证名称、涉及年份及出具渠道;事实这一列,可列出需要核对的持证和工作期间等信息。两列对应后,更容易判断缺的是哪份凭证,还是某段经历需要进一步确认。
如对要求含义有疑问,应由单位经办人通过实际办理渠道向受理部门确认。材料由何机关出具、涉及哪些年份,不能只因文件名称相近就自行替换;是否另需历史说明,也应根据本人情形和具体反馈处理。
五、以本人实际要求安排准备顺序
准备居转户个税材料,可先核对现行条款和实际清单,再确认本人经历是否存在需要说明的问题,最后按具体要求整理。凭证范围有明确起点,不等于持证期间依法纳税的条件自动满足;要求进一步说明,也不等于申请已经被否定。
如需知英教育协助梳理,可通过居转户相关咨询说明所涉年份、材料名称及已收到的实际要求。整体条件可对照上海居转户申办条件核实,具体材料按相应部门要求提供。
依据:沪人才规〔2025〕4号第(十)项及现行居转户办法第五条第(三)项、第七、八条,自2025年12月1日起施行。