中级经济师复利计算可以从每一期的余额变化理解:前一期产生的利息也进入下一期计息基础。Investor.gov的教育材料用“利息再产生利息”说明复利。知英教育建议先画三期余额,再记公式,减少把单利算法套进来的错误。
先定义三个符号,再开始代入
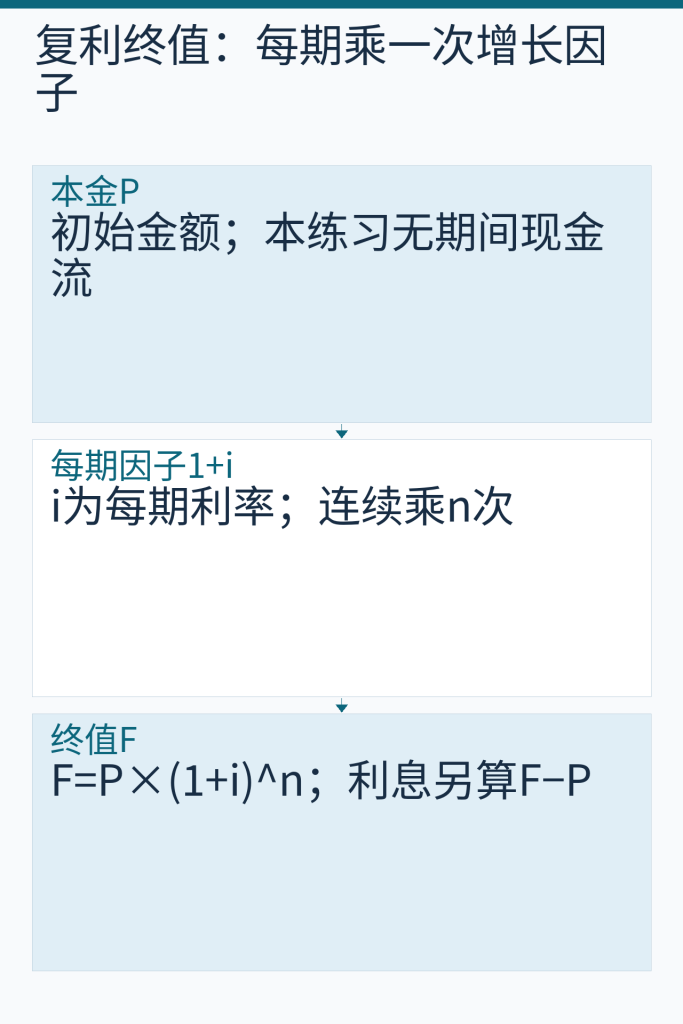
以下是自编计算练习,假设每期利率固定,期间不追加或支取,也不计费用税费。P表示期初本金,i表示每个计息期的利率,n表示总计息期数;F表示n期后的本息合计。
按复利逐期相乘,可得复利终值公式F=P×(1+i)n。第一期是P×(1+i),第二期在前一期余额上再乘一次,连续n期便出现n次乘法。这里的幂次部分是增长系数,不是金额本身。
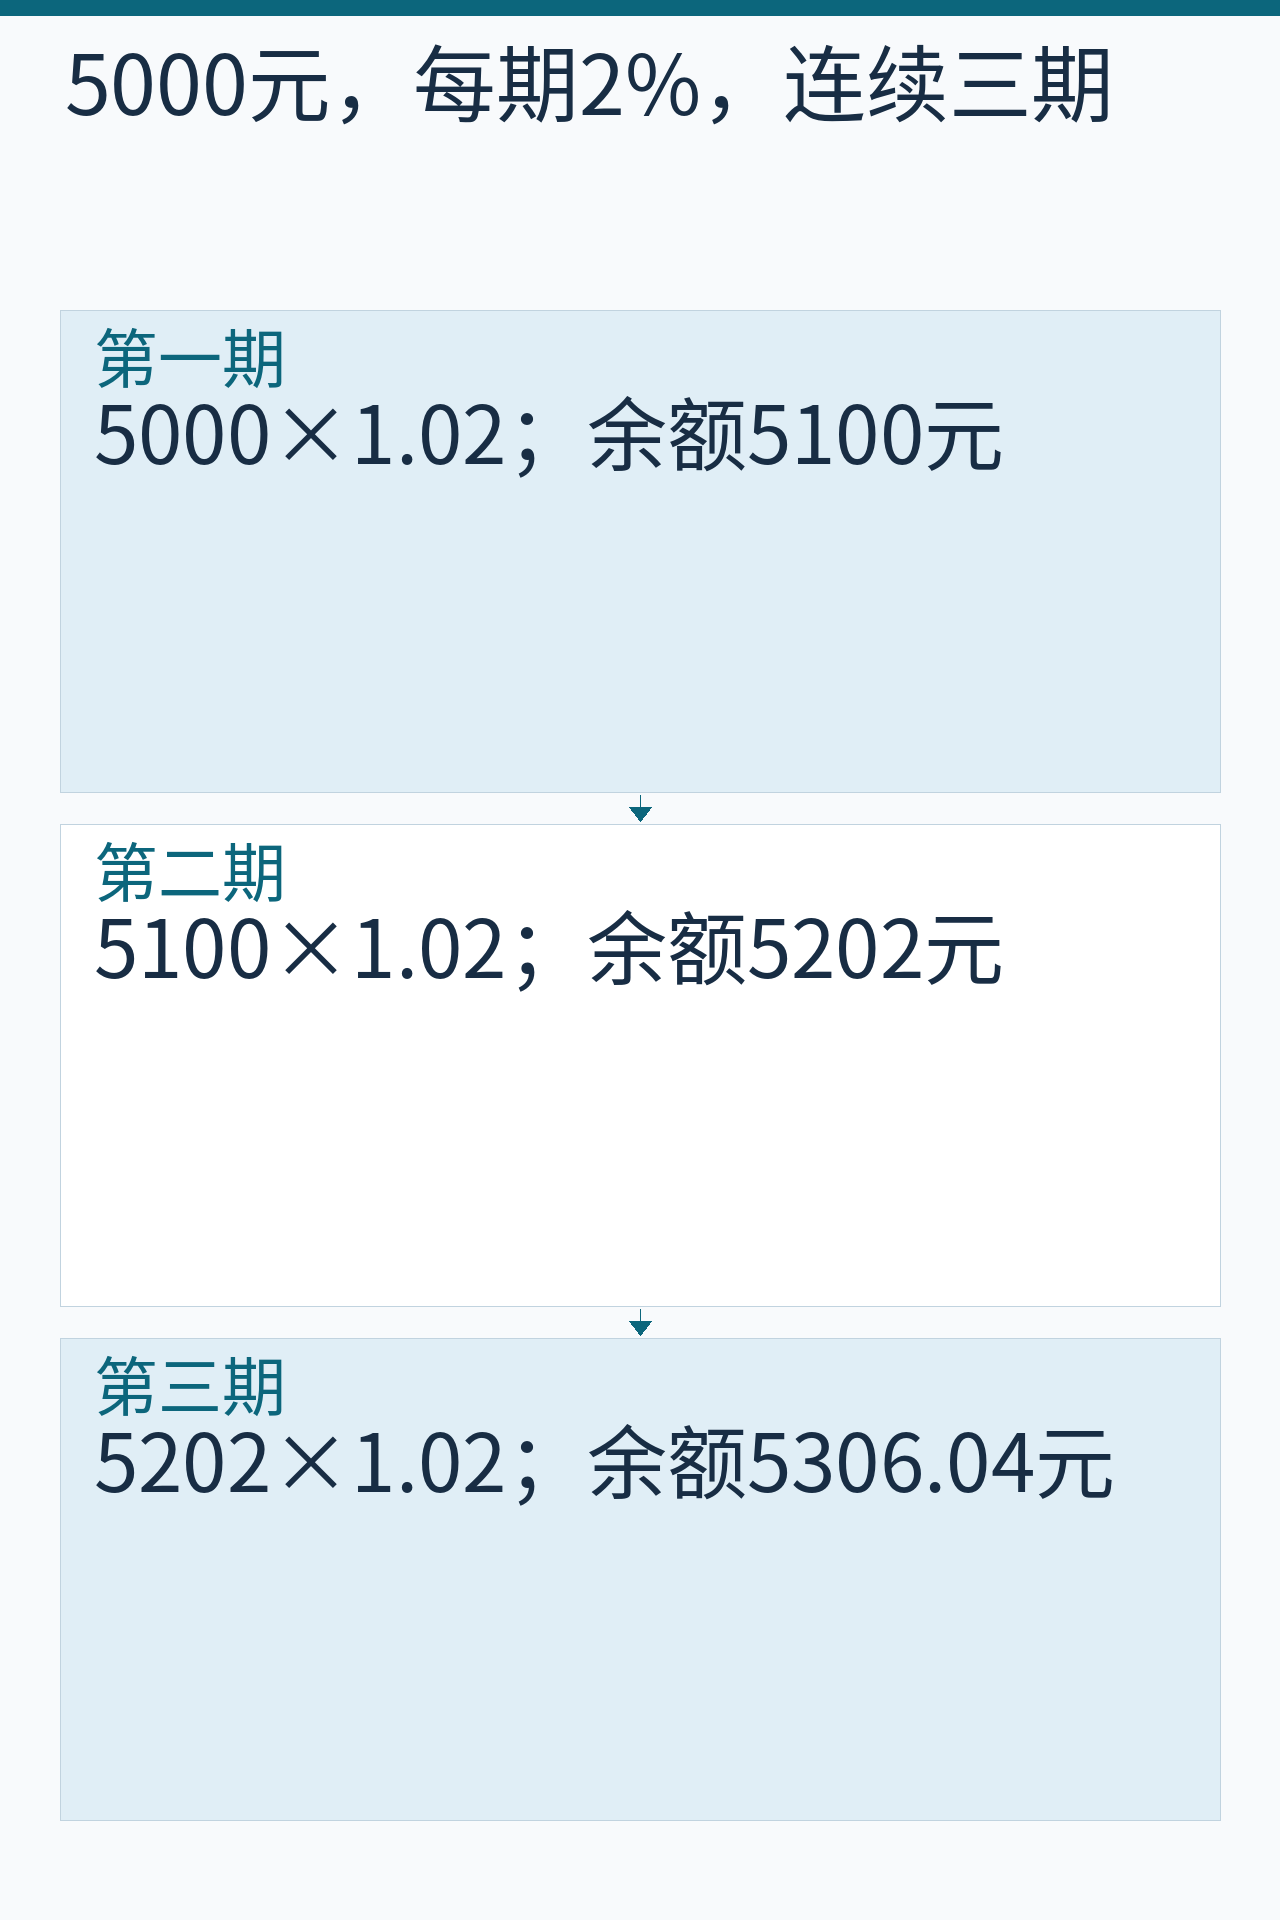
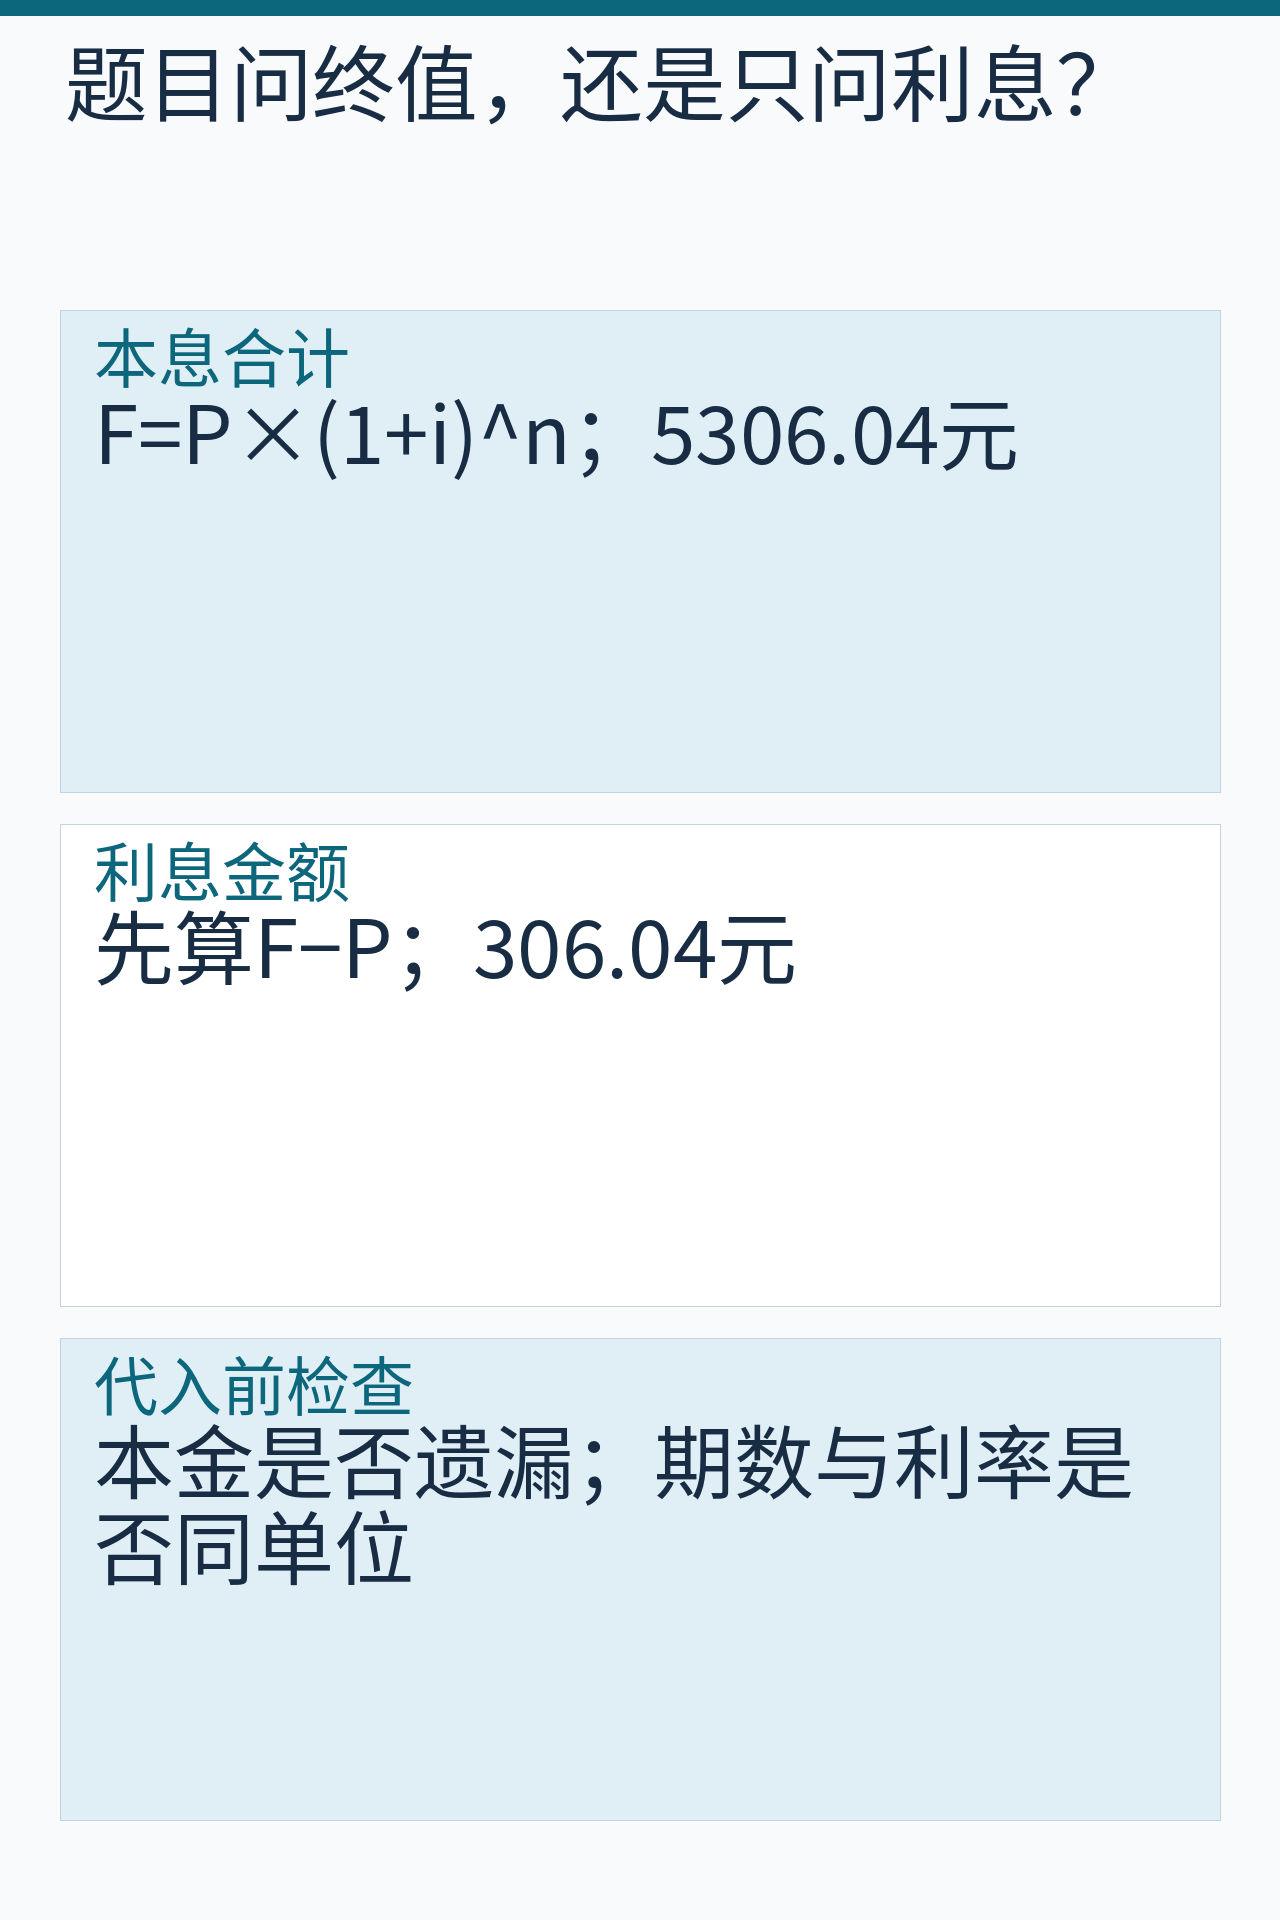
设P=5000元、i=2%、n=3。第一期余额5100元,第二期5202元,第三期5306.04元。所以终值为5306.04元,利息合计为5306.04−5000=306.04元。
做中级经济师复利计算时,先确认题目问“本息合计”还是“利息”。直接把(1.02)3写成5306.04是不成立的,还缺本金5000这一乘数;把终值当利息,也会多算整笔本金。
年利率不能和半年期数直接拼在一起
理解计息期与利率匹配,关键是i和n采用同一时间单位。持续三年与总共三个计息期,是不同条件;先读清每期有多长,再计算总共经历几期。
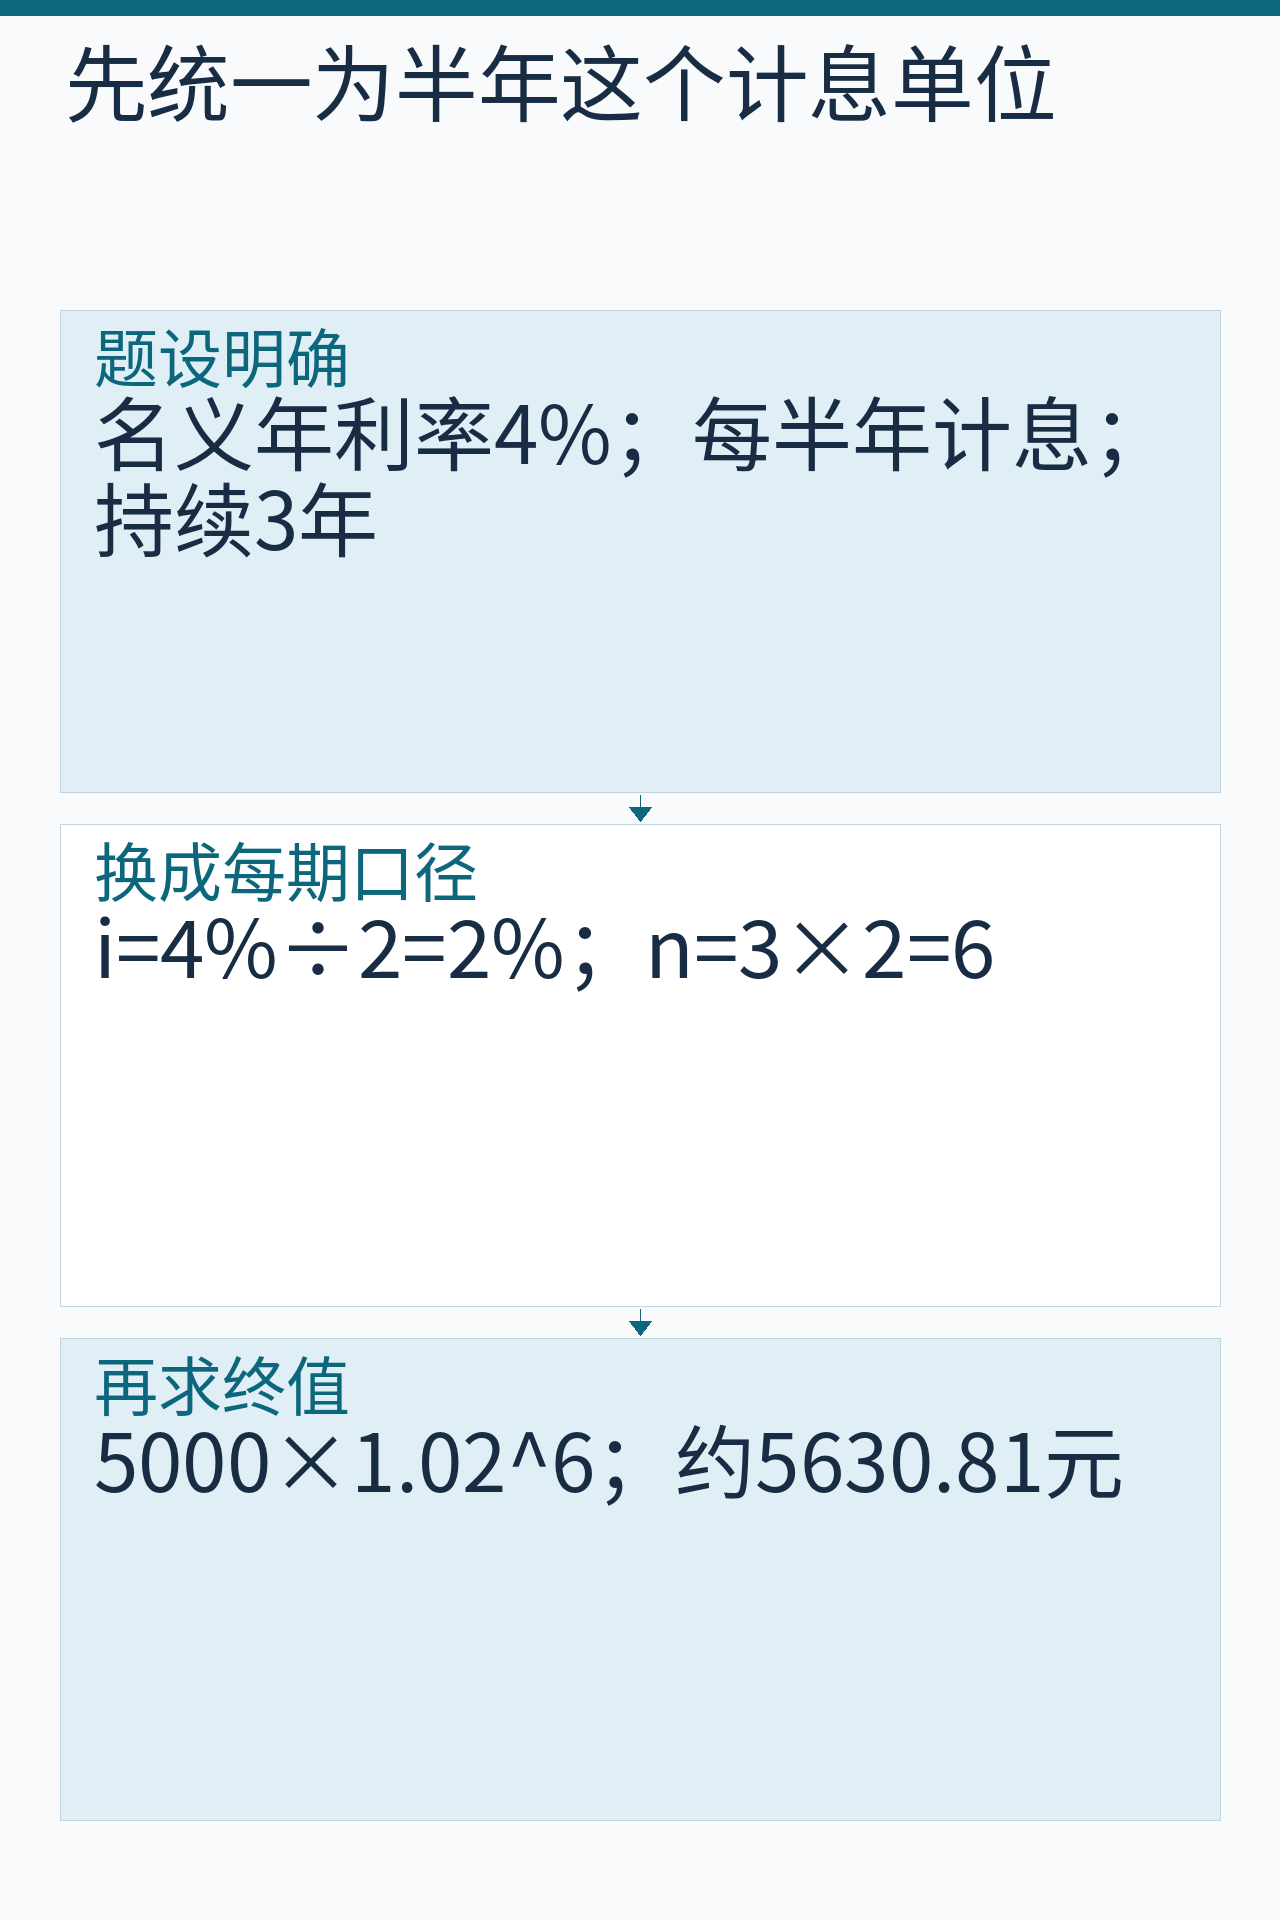
另设题目明确给出年名义利率4%、每半年计息一次、持续3年。每期半年,i=4%÷2=2%,n=3×2=6。按复利终值公式,5000×(1.02)6≈5630.81元。这里能除以2,是因为题设明确了名义年利率与半年计息约定。
若题目给的是有效年利率4%,就不能直接把它除以2。半年等效利率应满足(1+i)2=1.04。计息期与利率匹配还包括辨别利率口径,不能只看到“年”字就机械换算。
知英教育建议在草稿上单列“本金、每期利率、期数、所求金额”四项。完成口径转换后再按计算器,通常比先输入一个年利率、最后补期数更容易发现错误。
最后做一次方向检查
在本金为正、每期利率为正、期数为正的本例里,终值应大于本金。用复利终值公式求出F后,再按题意决定是否减去P;中间计算保留足够位数,金额结果按要求取舍。
中级经济师复利计算的重点,是把利息计入后续本金,并完成计息期与利率匹配。需要整理计算题学习顺序,可查看中级经济师备考,向知英教育说明卡在符号、期数换算还是终值与利息的区别。